بازده اوراق خزانه آمریکا چیست و چرا طلا و دلار را تکان میدهد؟

بازده اوراق خزانه آمریکا نرخ بازدهی است که خریدار با نگهداری اوراق تا سررسید میگیرد و با قیمت اوراق رابطه معکوس دارد؛ با افزایش بازده، بهویژه بازده واقعی، هزینه فرصت نگهداری طلا بالاتر میرود و دلار اغلب تقویت میشود. بازده ۱۰ ساله در ۲۲ آبان ۱۴۰۵ روی ۵٫۱۵ درصد بود.
در این مطلب بازده اسمی و واقعی، داده یکساله، منحنی بازده و اثر آن بر طلا، دلار و رمزارز را با عدد و منبع میبینید.
نکات کلیدی این مقاله
- بازده و قیمت اوراق رابطه معکوس دارند.
- بازده ۱۰ ساله آمریکا ۲۲ آبان ۱۴۰۵: ۵٫۱۵٪ در برابر ۴٫۱۱٪ یک سال قبل (FRED).
- بازده واقعی ۱۰ ساله از ۱٫۸۳٪ به ۲٫۹۱٪ رسیده و فشار هزینه فرصت روی طلا بیشتر شده است.
- رابطه بازده با طلا و دلار میانگین تاریخی است، نه قانون.
- منحنی وارونه نشانه تاریخی رکود است ولی زمانبندی ندارد.
فهرست مطالب
بازده اوراق خزانه یعنی چه؟
اوراق خزانه آمریکا (Treasuries) بدهی دولت آمریکا است و بازده (Yield) نرخ بازدهی سالانهای است که خریدار با نگهداری تا سررسید به دست میآورد. اوراق کوتاهمدت (Bills) تا یک سال، میانمدت (Notes) دو تا ده سال و بلندمدت (Bonds) تا ۳۰ سال سررسید دارند. چون ریسک نکول آمریکا کم دیده میشود، بازده آن مبنای قیمتگذاری بقیه داراییها به حساب میآید.
قیمت اوراق و بازده رابطه معکوس دارند. مثال ساده: اوراق یکساله با ارزش اسمی ۱۰۰۰ دلار و کوپن ۵ درصد در پایان سال ۱۰۵۰ دلار میدهد. اگر بازده بازار ۵ درصد باشد قیمتش ۱۰۰۰ دلار است؛ اگر بازده به ۶ درصد برسد قیمتش به ۱۰۵۰ ÷ ۱٫۰۶ ≈ ۹۹۰٫۶ دلار میرسد. یعنی افزایش بازده، همان کاهش قیمت اوراق است.
بازده اسمی، واقعی و نرخ سربهسر تورم
- بازده اسمی (Nominal): نرخ معمولی اوراق، مثل بازده ۱۰ ساله.
- بازده واقعی (Real): بازده اوراق ضدتورم (TIPS)؛ نرخی که پس از کسر تورم باقی میماند.
- نرخ سربهسر تورم (Breakeven): تفاضل بازده اسمی و واقعی که انتظار بازار از تورم آینده را نشان میدهد.
در بازار طلا بازده واقعی مهمتر از اسمی است. طلا سود نقدی ندارد؛ وقتی بازده واقعی بالا میرود، هزینه فرصت نگهداری طلا زیاد میشود. برای شناخت اثر تورم میتوانید شاخص CPI را هم بخوانید.
وضعیت امروز با داده؛ ۲۲ آبان ۱۴۰۵
بر پایه داده بانک فدرال رزرو سنتلوئیس (FRED)، بازده ۱۰ ساله آمریکا در ۲۲ آبان ۱۴۰۵ (۱۳ نوامبر ۲۰۲۶) روی ۵٫۱۵ درصد بسته شد؛ یک سال قبل ۴٫۱۱ درصد بود. بازده واقعی ۱۰ ساله از ۱٫۸۳ به ۲٫۹۱ درصد رسید و بازده ۲ ساله از ۳٫۵۸ به ۴٫۸۸ درصد. نرخ سربهسر تورم ۱۰ ساله از اختلاف این دو حدود ۲٫۲۴ درصد درمیآید.
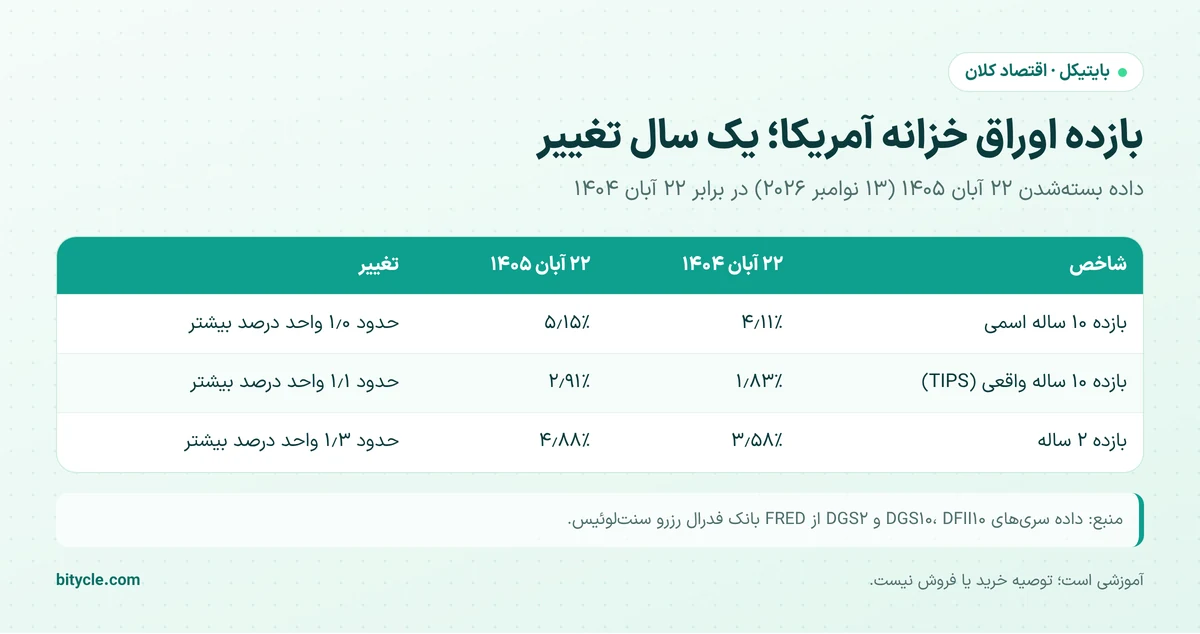
این صعود همزمان با فشار روی طلا بوده است: طلا در ۲۵ آبان نزدیک ۳٬۸۷۵ دلار و در پایینترین سطح بیش از یک سال اخیر بود؛ جزئیات را در خبر طلا و سخنرانی وارش ببینید. این همزمانی علت و معلول قطعی نیست، اما با منطق هزینه فرصت سازگار است.
بازده بالاتر چطور به طلا، دلار و رمزارز میرسد؟
سه کانال اصلی وجود دارد، اما رابطهها میانگین تاریخیاند و همیشگی نیستند:
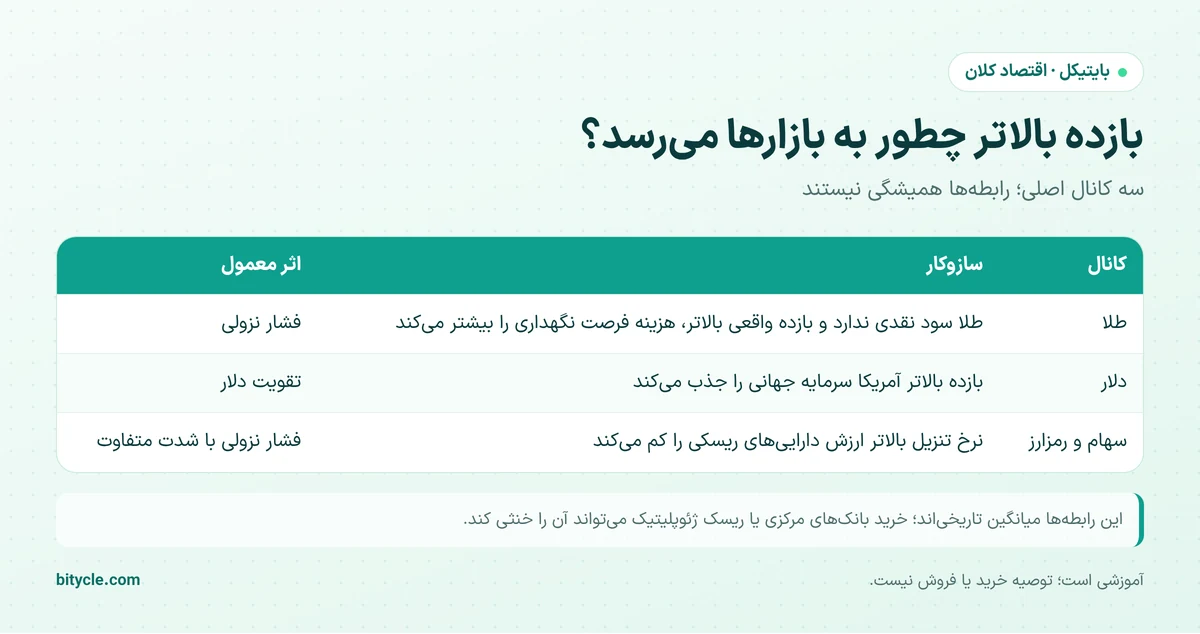
- طلا: هزینه فرصت بالاتر، فشار نزولی. هرچند در سالهای اخیر خرید بانکهای مرکزی و ریسک ژئوپلیتیک گاهی این رابطه را شکسته است. برای تحلیل قیمت، تحلیل تکنیکال طلا را کنار بنیادی ببینید.
- دلار: بازده بالاتر آمریکا سرمایه را جذب میکند و اغلب شاخص دلار را تقویت میکند.
- سهام و رمزارز: نرخ تنزیل بالاتر ارزش جریانهای آینده را کم میکند؛ داراییهای پرریسک معمولا حساسترند.
منحنی بازده و وارونگی
منحنی بازده (Yield Curve) بازده اوراق با سررسیدهای مختلف را کنار هم میگذارد. در حالت عادی بازده بلندمدت بیشتر از کوتاهمدت است. وقتی کوتاهمدت بالاتر از بلندمدت شود، منحنی وارونه (Inverted) است و تاریخ نشان داده معمولا پیش از رکودهای آمریکا اتفاق افتاده، هرچند زمانبندی آن قابل اتکا نیست. اختلاف ۱۰ ساله و ۲ ساله در ۲۵ آبان ۱۴۰۵ مثبت و حدود ۰٫۲۹ واحد درصد بود.
چه چیزهایی بازده را تکان میدهند؟
- سیاست پولی: انتظار از مسیر نرخ بهره؛ جلسات و سخنان جلسه فدرال رزرو.
- تورم: دادههای تورمی و انتظارات تورمی.
- عرضه اوراق: حراجهای وزارت خزانهداری و کسری بودجه.
- رشد اقتصادی و بازار کار: دادههای اشتغال و فروش خردهفروشی.
- ریسکگریزی: در بحرانها تقاضا برای اوراق بالا میرود و بازده پایین میآید.
تاریخ انتشار این دادهها را در تقویم اقتصادی دنبال کنید.
چطور از بازده در معامله استفاده کنیم؟
- جهت بازده ۱۰ ساله و بازده واقعی را کنار قیمت طلا و شاخص دلار روی یک صفحه ببینید.
- قبل از رویدادهای بزرگ (تورم، نرخ بهره، اشتغال) حجم را کم کنید؛ حرکت بازده سریع است.
- همجهتی بازده و طلا را قانون ثابت نگیرید؛ وقتی رابطه شکسته شد، دلیلش را جستوجو کنید.
- برای هر معامله حد ضرر مشخص داشته باشید؛ تحلیل کلان جای مدیریت ریسک را نمیگیرد.
بازده اوراق در بایتیکل
چارت بایتیکل مقایسه نمادها و چند نمودار در یک تب دارد. اگر نماد بازده اوراق، مثل بازده ۱۰ ساله آمریکا، در جستوجوی نماد دردسترس بود، آن را کنار طلا و شاخص دلار در یک چیدمان ذخیره کنید تا ببینید حرکت کدام جلوتر است. بایتیکل سیگنال تضمینی نمیدهد و ابزار تحلیل شما است.
بازده، طلا و دلار را روی یک چارت مقایسه کن
جمعبندی
بازده اوراق خزانه یکی از مهمترین متغیرهای بازار جهانی است: با بالا رفتن آن، بهویژه بازده واقعی، طلا و داراییهای پرریسک تحت فشار میآیند و دلار قویتر میشود. این رابطه میانگین تاریخی است و باید همراه با تقویم اقتصادی، تحلیل تکنیکال و مدیریت ریسک استفاده شود.
منابع
- دادههای بازده ۱۰ ساله (DGS10)، بازده واقعی (DFII10) و بازده ۲ ساله (DGS2) از بانک فدرال رزرو سنتلوئیس، دریافتشده ۲۶ آبان ۱۴۰۵.
- اختلاف ۱۰ ساله و ۲ ساله (T10Y2Y) در ۲۵ آبان ۱۴۰۵ از همان منبع.
سؤالات متداول
بازده اوراق خزانه چیست؟
نرخ بازدهی سالانهای که خریدار با نگهداری اوراق تا سررسید به دست میآورد؛ با قیمت اوراق رابطه معکوس دارد.
چرا افزایش بازده برای طلا بد است؟
چون طلا سود نقدی ندارد و با بالا رفتن بازده، بهویژه بازده واقعی، هزینه فرصت نگهداری آن بیشتر میشود.
بازده واقعی چیست؟
بازده اوراق ضدتورم (TIPS)؛ نرخ بازدهی پس از کسر تورم که برای تحلیل طلا اهمیت بیشتری دارد.
بازده ۱۰ ساله آمریکا امروز چند است؟
طبق داده FRED، در ۲۲ آبان ۱۴۰۵ (۱۳ نوامبر ۲۰۲۶) برابر ۵٫۱۵ درصد بود. برای عدد روز باید به منبع بهروز مراجعه کرد.
منحنی وارونه یعنی رکود؟
نه الزاما. در گذشته معمولا پیش از رکودها دیده شده، اما زمانبندی دقیقی ندارد و قطعی نیست.
آیا همیشه با بالا رفتن بازده، طلا میریزد؟
خیر. رابطه میانگین تاریخی است و عواملی مثل خرید بانکهای مرکزی و بحران ژئوپلیتیک میتوانند آن را خنثی کنند.
این مطلب آموزشی است و توصیه به خرید، فروش یا نگهداری هیچ داراییای نیست.
سلب مسئولیت و شفافیت در بایتیکل
تمامی مطالب منتشر شده در بلاگ آموزشی بایتیکل، اعم از تحلیلهای بازار، بررسی پروژهها، اخبار و معرفی پتانسیلهای دنیای کریپتوکارنسی، صرفاً با رویکرد آموزشی و اطلاعرسانی تهیه شدهاند. تیم تحریریه بایتیکل تأکید میکند که این محتواها به هیچ عنوان «توصیه مستقیم خرید و فروش» یا «سیگنال سرمایهگذاری» محسوب نمیشوند.
با توجه به نوسانات شدید و ریسکهای ذاتی بازارهای مالی، مسئولیت نهایی هرگونه تصمیمگیری اقتصادی، سود یا ضرر احتمالی، بهطور کامل بر عهده شخص کاربر است. ما اکیداً توصیه میکنیم پیش از هرگونه مشارکت مالی، تحقیقات شخصی خود را (DYOR) تکمیل کرده و در صورت نیاز با مشاوران دارای صلاحیت مشورت کنید.