پیش بینی جی پی مورگان از افزایش نرخ بهره توسط فدرال رزرو
سیاستهای پولی ایالات متحده همواره موتور محرک بازارهای مالی، از اوراق قرضه و سهام تا بازار کریپتو و کامودیتیها، بوده است. در این میان، هرگونه سیگنال درباره تغییر یا توقف چرخه انقباضی میتواند روند میانمدت و بلندمدت نقدینگی جهانی را دستخوش دگرگونی کند. تازهترین برآوردهای والاستریت، بهویژه تحلیل تحلیلی غول بانکداری جهان، بانک جیپی مورگان (JPMorgan Chase)، تصویری جامع از آینده سیاستهای پولی ارائه میدهد: پیشبینی گام نهایی برای افزایش نرخ بهره و سپس تثبیت و توقف سیاستهای سختگیرانه پولی.
در این مقاله تحلیلی و سئو شده، بهصورت جامع و با رویکردی عمیق، پیشبینی جیپی مورگان پیرامون افزایش نرخ بهره توسط فدرال رزرو، متغیرهای تورمی اثرگذار، پیامدهای ساختاری در نحوه ارتباطات بانک مرکزی با بازارها و چشمانداز سرمایهگذاری را واکاوی میکنیم.
چرخه سیاستهای پولی؛ بازگشت دوباره فدرال رزرو به فاز انقباضی
تصمیمات اخیر کمیته بازار آزاد فدرال (FOMC) نشان داد که مسیر مهار تورم در بزرگترین اقتصاد جهان هنوز با موانعی جدی روبروست. پس از ماهها تعلیق و کاهش نرخها، فدرال رزرو با آرای قاطع اعضا، نرخ بهره مبنا را در محدوده ۳.۷۵ تا ۴.۰ درصد قرار داد؛ اقدامی که بهوضوح نشاندهنده بازگشت حساسیت به حفظ ثبات قیمتها بود.
جیپی مورگان معتقد است این گام انقباضی، صرفاً یک اقدام مقطعی نبوده بلکه تلاشی ساختاری برای تثبیت انتظارات تورمی است. با این حال، پرسش محوری تحلیلگران والاستریت این است: آیا اقتصاد آمریکا وارد یک دوره صعودی ممتد و فرسایشی از افزایش هزینههای استقراض شده است؟
پاسخ تحلیلگران ارشد جیپی مورگان به این پرسش منفی است. این بانک سرمایهگذاری باور دارد آنچه در پیش است، نه یک ماراتن طولانیمدت، بلکه یک تنظیم نهایی (Fine-Tuning) قبل از رسیدن به نقطه تعادل است.
سناریوی جیپی مورگان: یک گام ۲۵ واحد پایهای در دسامبر و پایان مسیر
بر اساس تحلیل مایکل فرولی (Michael Feroli)، اقتصاددان ارشد بخش ایالات متحده در جیپی مورگان، بانک مرکزی آمریکا برای نشست ماه دسامبر یک مرحله دیگر افزایش نرخ بهره به میزان ۰.۲۵ واحد درصد (۲۵ نقطه پایه) را در دستور کار قرار خواهد داد.
مطالعه کنید: بررسی تحلیل جی پی مورگان از سطح مهم قیمتی بیت کوین
بررسی تقویم نشستهای FOMC و تاکتیک «توقف موقت»:
- نشست اواخر اکتبر (پاییز):برآوردها حاکی از آن است که فدرال رزرو در این گردهمایی دست به تغییر نرخ نخواهد زد. هدف اصلی این «توقف فنی»، بررسی بازخورد دادههای اقتصاد کلان نسبت به اقدامات پیشین، ارزیابی وضعیت اشتغال و کنترل روند رشد درآمدها است. موضعگیریهای محتاطانه چهرههای کلیدی مانند جان ویلیامز، رئیس فدرال رزرو نیویورک، نیز وزن سناریوی ثبات در نشست اکتبر را بالا برده است.
- نشست ماه دسامبر (پایان سال):اجرای آخرین پله از سناریوی انقباضی با ۲۵ واحد پایه رشد نرخ بهره، با هدف به مقصد رساندن نرخ پایانی (Terminal Rate) صورت خواهد گرفت. این برآورد همپوشانی بالایی با میانه نظرات ثبتشده در نمودار داتپلات (Dot Plot) اعضای کمیته دارد.
موتور محرک افزایش نرخ بهره چیست؟ کالبدشکافی تورم هسته
مهمترین عامل بنیادین که فدرال رزرو را وادار به حفظ رویکرد هاوکیش (سختگیرانه) کرده، چسبندگی تورم هسته است.
- شاخص مخارج مصرف شخصی خالص (Core PCE):در حالی که هدف بلندمدت فدرال رزرو مهار تورم در سطح ۲ درصد تعریف شده، ثبت آمارهای بالاتر از محدوده ۳ درصد در این سنجه کلیدی، فضای مانور را برای اعضای بانک مرکزی محدود ساخته است. گرچه تعدیلهای مقطعی ماهانه نشان از کند شدن شتاب تورم دارد، اما فاصله آن با تارگت رسمی هنوز چشمگیر است.
- شوکهای سمت عرضه در برابر تقاضا:نکته متمایزکننده گزارش جیپی مورگان، ریشهیابی تورم فعلی است. به عقیده تیم پژوهشی این نهاد، بخش عمدهای از فشارهای تورمی از اختلالات و هزینههای سمت عرضه سرچشمه میگیرد، نه از اضافه تقاضای مهارنشدنی. از منظر تئوریهای اقتصادی، استفاده تهاجمی از ابزار پولی برای سرکوب تورم ناشی از عرضه، میتواند ریسک رکود اقتصادی را تشدید کند؛ بنابراین اصرار بر تداوم پیاپی افزایش نرخ بهره تا سال بعد منطقی نخواهد بود.
بازسازی اعتبار نهادی و دکترین جدید رهبری فدرال رزرو
بعد دیگر سیاستهای جاری، وجهه عمومی و میزان تعهد بانک مرکزی به رسالت مهار گرانی است. رویکرد مدیریت فدرال رزرو بر ضرورت برخورد جدی با ریسکهای تورمی و نپذیرفتن سطوح بالای تورم بنا شده است. از دید فرولی، اقدام به تشدید سیاستهای مالی بیش از آنکه صرفاً یک مداخله عددی باشد، پیامی راهبردی به بازارهای اوراق قرضه جهت مدیریت انتظارات تورمی آتی بوده است.

در همین راستا، فدرال رزرو کارگروههای تخصصی متعددی را مأمور بازنگری در ساختارها و چارچوبهای پولی کرده است که محورهای اصلی آن عبارتند از:
- احتمال حذف یا تغییر داتپلات (Dot Plot):تغییر الگوی ارتباطات فدرال رزرو با معاملهگران در دستور کار است. برخی کارشناسان پیشنهاد حذف جدول پیشبینی نرخ بهره را مطرح کردهاند، اما جیپی مورگان هشدار میدهد که حذف داتپلات بدون جایگزینی شفاف، میتواند نوسانات غیرقابل پیشبینی در بازار بدهی ایجاد کند.
- انقباض کمی (QT) و کاهش ترازنامه:کنترل حجم داراییهای فدرال رزرو نیازمند ایجاد هماهنگیهای جدید با ذخایر بانکی و شبکه بینبانکی است تا از بحرانهای نقدینگی مشابه سپتامبر ۲۰۱۹ جلوگیری شود.
- متغیر هوش مصنوعی و بهرهوری نیروی کار:تأثیر پذیرش شتابان فناوریهای نوین بر ارتقای راندمان اقتصادی و پایین کشیدن هزینههای تولید، بهعنوان یک نیروی ضدتورمی ساختاری (Disinflationary Force) در میانمدت توسط سیاستگذاران در حال رصد است.
مقایسه تصمیمات و سناریوهای فدرال رزرو
| متغیر / شاخص | نشست اکتبر | نشست دسامبر | چشمانداز سال آینده |
|---|---|---|---|
| اقدام در نرخ بهره | توقف / بدون تغییر | افزایش ۰.۲۵ درصدی | تثبیت و حفظ نرخ بالا (Higher for Longer) |
| محرک کلیدی | انتظار برای بازخورد دادههای اشتغال و دستمزد | پایداری شاخص Core PCE بالای ۳٪ | نمایان شدن اثرات انقباض بر بازار کار |
| ریسک اصلی بازار | نوسان ناشی از لحن تند بیانیه | تشدید احتمالی هزینه استقراض بنگاهها | رکود ملایم یا شوک مجدد عرضه |
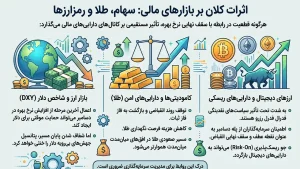
اثرات کلان بر بازارهای مالی: سهام، طلا و رمزارزها
هرگونه قطعیت در رابطه با سقف نهایی نرخ بهره، تأثیر مستقیمی بر کانالهای داراییهای مالی میگذارد:
- بازار ارز و شاخص دلار (DXY):اعمال آخرین مرحله از افزایش نرخ بهره در دسامبر میتواند حمایت موقتی برای ارزش برابری دلار ایجاد کند، اما شفاف شدن پایان مسیر، پتانسیل جهشهای بیرویه دلار را خنثی خواهد کرد.
- کامودیتیها و داراییهای امن (طلا):توقف روند انقباضی و بازگشت به فاز ثبات، به معنای کاهش هزینه فرصت نگهداری طلا خواهد بود و مسیر صعودی فلز زرد را در افقهای میانمدت هموارتر میکند.
- ارزهای دیجیتال و داراییهای ریسکی:بیتکوین و آلتکوینها به شدت تحت تأثیر سیاستهای نقدینگی فدرال رزرو هستند. در شرایطی که سرمایهگذاران اطمینان یابند پله دسامبر نقطه عطف و سقف نهایی انقباض است، جو ریسکپذیری (Risk-On) میتواند به داراییهای دیجیتال بازگردد.
جمع بندی
بررسیهای فنی جیپی مورگان نشان میدهد که والاستریت رویکردی هوشمندانه به تحرکات فدرال رزرو دارد؛ رویکردی که در آن یک مرحله دیگر افزایش نرخ بهره در نشست دسامبر بهعنوان حسن ختام چرخه انقباضی ارزیابی میشود، نه آغاز یک بحران فشردگی اعتباری طولانیمدت.
با توجه به اینکه بخش عمدهای از فشارهای تورمی از سمت هزینههای عرضه هدایت میشوند و همچنین دادههای مخارج مصرف شخصی اندکی تعدیل شدهاند، انتظار میرود سیاستگذاران پولی پس از دسامبر، تمرکز خود را بر نظارت عملکرد اقتصاد در سایه نرخهای موجود معطوف کنند تا ریسک ورود به رکود کنترل شود. معاملهگران و سرمایهگذاران باید دادههای مربوط به شاخص PCE و سیگنالهای مربوط به ترازنامه فدرال رزرو را تا پایان سال میلادی با دقت زیر نظر داشته باشند.
سلب مسئولیت و شفافیت در بایتیکل
تمامی مطالب منتشر شده در بلاگ آموزشی بایتیکل، اعم از تحلیلهای بازار، بررسی پروژهها، اخبار و معرفی پتانسیلهای دنیای کریپتوکارنسی، صرفاً با رویکرد آموزشی و اطلاعرسانی تهیه شدهاند. تیم تحریریه بایتیکل تأکید میکند که این محتواها به هیچ عنوان «توصیه مستقیم خرید و فروش» یا «سیگنال سرمایهگذاری» محسوب نمیشوند.
با توجه به نوسانات شدید و ریسکهای ذاتی بازارهای مالی، مسئولیت نهایی هرگونه تصمیمگیری اقتصادی، سود یا ضرر احتمالی، بهطور کامل بر عهده شخص کاربر است. ما اکیداً توصیه میکنیم پیش از هرگونه مشارکت مالی، تحقیقات شخصی خود را (DYOR) تکمیل کرده و در صورت نیاز با مشاوران دارای صلاحیت مشورت کنید.