اندیکاتور VWAP چیست؛ فرمول، باندها، VWAP انکرشده و روش استفاده
اندیکاتور VWAP یا میانگین قیمت وزنی بر اساس حجم (Volume Weighted Average Price)، میانگین قیمتی است که هر معامله را به اندازه حجمش در محاسبه وزن میدهد و معمولا از ابتدای هر سشن معاملاتی از نو شروع میشود؛ به همین دلیل نشان میدهد بیشتر حجم امروز در چه قیمتی دست به دست شده است. وقتی قیمت بالای VWAP است، خریداران امروز به طور میانگین در سود هستند و وقتی زیر آن است، به طور میانگین در زیان. این خط یکی از پرکاربردترین ابزارهای معاملهگران روزانه و یک معیار رایج برای ارزیابی کیفیت اجرای سفارش در بازارهای مالی است.
در این مطلب فرمول VWAP را با یک مثال عددی میبینید، تفاوت آن با میانگین متحرک را بررسی میکنید، با باندهای انحراف معیار و VWAP انکرشده آشنا میشوید و چند روش رایج استفاده از آن را همراه با محدودیتهایش یاد میگیرید.
نکات کلیدی این مقاله
- VWAP مجموع «قیمت × حجم» تقسیم بر مجموع حجم از ابتدای سشن است.
- قیمت معمولا قیمت نمونه یعنی میانگین بالاترین، پایینترین و قیمت بسته شدن هر کندل است.
- VWAP استاندارد هر روز یا هر سشن از نو محاسبه میشود و بیشتر ابزار معاملات روزانه است.
- قیمت بالای VWAP نشانه برتری خریداران در آن روز و زیر آن نشانه برتری فروشندگان تلقی میشود.
- VWAP پیشبینی نمیکند؛ یک میانگین تأخیری است و کیفیتش به داده حجم بستگی دارد.
فهرست مطالب
- اندیکاتور VWAP چیست؟
- فرمول VWAP و نحوه محاسبه
- تفاوت VWAP با میانگین متحرک
- ریست روزانه و سشن در VWAP
- باندهای انحراف معیار VWAP
- VWAP انکرشده (Anchored VWAP)
- روشهای رایج استفاده از اندیکاتور VWAP
- تنظیمات و تایم فریم مناسب
- محدودیتهای اندیکاتور VWAP
- اشتباهات رایج در استفاده از VWAP
- VWAP در پاین اسکریپت
- VWAP در بایتیکل
- جمعبندی
- سؤالات متداول
اندیکاتور VWAP چیست؟
VWAP خطی روی نمودار قیمت است که میانگین قیمت معاملات را از ابتدای یک دوره مشخص، با در نظر گرفتن حجم، نشان میدهد. فرق اصلی آن با یک میانگین ساده این است که کندلهای پرحجم اثر بیشتری روی خط دارند. اگر در یک ساعت خاص حجم معاملات چند برابر ساعتهای دیگر باشد، VWAP به سمت قیمتهای همان ساعت کشیده میشود.
این اندیکاتور ریشه در دنیای معاملات نهادی دارد. صندوقها و معاملهگران بزرگ از VWAP به عنوان معیار اجرای سفارش استفاده میکنند: اگر خرید یک سفارش بزرگ زیر VWAP آن روز انجام شود، اجرای آن معمولا مناسب ارزیابی میشود. همین استفاده گسترده باعث شده سطح VWAP برای بسیاری از معاملهگران خرد هم اهمیت پیدا کند، چون انتظار میرود سفارشهای زیادی حول آن قرار بگیرند.
VWAP جزو اندیکاتورهای حجمی است و از این نظر با اندیکاتور OBV همخانواده است؛ با این تفاوت که OBV جریان حجم را به صورت یک عدد تجمعی نشان میدهد، اما VWAP خروجیاش یک سطح قیمتی است که مستقیم روی چارت قابل مقایسه با قیمت است.
فرمول VWAP و نحوه محاسبه
محاسبه VWAP سه مرحله دارد:
- برای هر کندل، قیمت نمونه را حساب کنید: (بالاترین + پایینترین + بسته شدن) ÷ ۳.
- قیمت نمونه را در حجم همان کندل ضرب کنید.
- مجموع این حاصلضربها را از ابتدای سشن تقسیم بر مجموع حجم از ابتدای سشن کنید.
VWAP = Σ(قیمت نمونه × حجم) ÷ Σ(حجم)
قیمت نمونه = (High + Low + Close) ÷ 3
مثال عددی فرضی
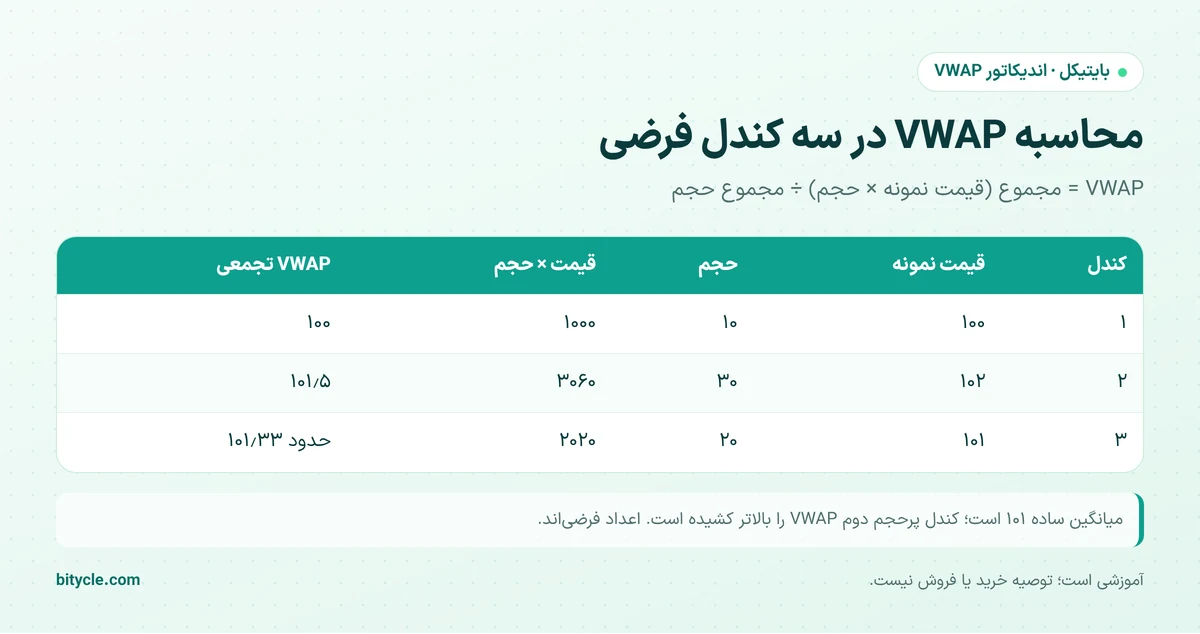
فرض کنید سه کندل اول یک روز معاملاتی این مقادیر را دارند:
| کندل | قیمت نمونه | حجم | قیمت × حجم | مجموع قیمت × حجم | مجموع حجم | VWAP |
|---|---|---|---|---|---|---|
| ۱ | ۱۰۰ | ۱۰ | ۱۰۰۰ | ۱۰۰۰ | ۱۰ | ۱۰۰ |
| ۲ | ۱۰۲ | ۳۰ | ۳۰۶۰ | ۴۰۶۰ | ۴۰ | ۱۰۱٫۵ |
| ۳ | ۱۰۱ | ۲۰ | ۲۰۲۰ | ۶۰۸۰ | ۶۰ | حدود ۱۰۱٫۳۳ |
میانگین ساده سه قیمت نمونه ۱۰۱ است، اما VWAP حدود ۱۰۱٫۳۳ شده است؛ چون کندل دوم با قیمت ۱۰۲ بیشترین حجم را داشته و خط را به سمت خودش کشیده است. این مثال فرضی است و فقط منطق محاسبه را نشان میدهد.
تفاوت VWAP با میانگین متحرک
VWAP را گاهی با میانگین متحرک اشتباه میگیرند، چون هر دو یک خط میانگین روی چارت هستند. اما تفاوتهای مهمی دارند:
| ویژگی | VWAP | میانگین متحرک ساده یا نمایی |
|---|---|---|
| نقش حجم | هر کندل به اندازه حجمش وزن میگیرد | حجم در محاسبه نقشی ندارد |
| دوره محاسبه | از ابتدای سشن تا الان؛ هر سشن از نو | تعداد ثابتی کندل اخیر، مثلا ۲۰ کندل |
| شروع دوباره | معمولا هر روز یا هر سشن ریست میشود | ریست نمیشود و پنجره آن جلو میرود |
| تایم فریم مناسب | بیشتر تایم فریمهای درونروزی | همه تایم فریمها |
| رفتار در پایان روز | با انباشت حجم، کندتر و صافتر میشود | حساسیت آن در طول زمان تغییر نمیکند |
نسخهای به نام MVWAP یا میانگین متحرک VWAP هم وجود دارد که یک میانگین متحرک روی مقادیر VWAP است و برای دورههای بلندتر از یک روز به کار میرود. تعریف و تنظیمات آن در پلتفرمهای مختلف یکسان نیست.
ریست روزانه و سشن در VWAP
VWAP استاندارد در ابتدای هر سشن صفر میشود و دوباره از اولین کندل محاسبه میشود. در بازار سهام آمریکا این شروع معمولا با باز شدن بازار است. در بازار ارز دیجیتال که شبانهروزی است، بسیاری از پلتفرمها شروع روز را ساعت ۰۰:۰۰ به وقت UTC در نظر میگیرند که برابر ساعت ۳:۳۰ بامداد به وقت تهران است. اما این تنظیم در همه ابزارها یکسان نیست و بهتر است تنظیمات اندیکاتور را در پلتفرم خودتان بررسی کنید.
به همین دلیل، VWAP روی تایم فریم روزانه و بالاتر معنای چندانی ندارد؛ هر کندل روزانه خودش یک سشن کامل است. کاربرد اصلی VWAP در تایم فریمهایی مثل ۱، ۵ و ۱۵ دقیقه است و برای همین در دی تریدینگ جایگاه ویژهای دارد.
باندهای انحراف معیار VWAP
بسیاری از نسخههای VWAP امکان رسم باندهایی بالا و پایین خط اصلی را دارند. این باندها معمولا بر اساس انحراف معیار قیمت نسبت به VWAP محاسبه میشوند و ضریبهایی مثل ۱، ۲ و ۳ برایشان رایج است. منطق آن شبیه باندهای بولینگر است، با این تفاوت که مرکز آن VWAP است نه میانگین ساده.
| ناحیه | برداشت رایج |
|---|---|
| بین VWAP و باند اول | محدوده نوسان عادی روز |
| نزدیک باند دوم | کشیدگی نسبتا زیاد از میانگین روز |
| بیرون باند سوم | کشیدگی شدید؛ احتمال برگشت یا شروع روند قوی |
نکته مهم این است که رسیدن قیمت به باند بالایی به معنای فروش نیست. در روزهای روندی، قیمت میتواند ساعتها کنار باند دوم حرکت کند. باندها فقط میزان فاصله از میانگین روز را نشان میدهند.
VWAP انکرشده (Anchored VWAP)
در VWAP انکرشده، به جای شروع از ابتدای روز، شما نقطه شروع محاسبه را انتخاب میکنید. این نقطه معمولا یک رویداد مهم است: یک کف یا سقف مهم، روز انتشار یک خبر، یا کندل شکست یک سطح. خط حاصل نشان میدهد معاملهگرانی که از آن رویداد به بعد وارد شدهاند، به طور میانگین در چه قیمتی هستند.
مثلا اگر VWAP را از کف یک ریزش بزرگ انکر کنید و قیمت بارها روی این خط حمایت شود، میتوان گفت میانگین خریداران پس از کف هنوز در سود هستند. VWAP انکرشده برای تایم فریمهای بالاتر و تحلیلهای چندروزه هم کاربرد دارد. ابزار انکر در همه پلتفرمها موجود نیست و وجود آن به نسخه اندیکاتور بستگی دارد.
روشهای رایج استفاده از اندیکاتور VWAP
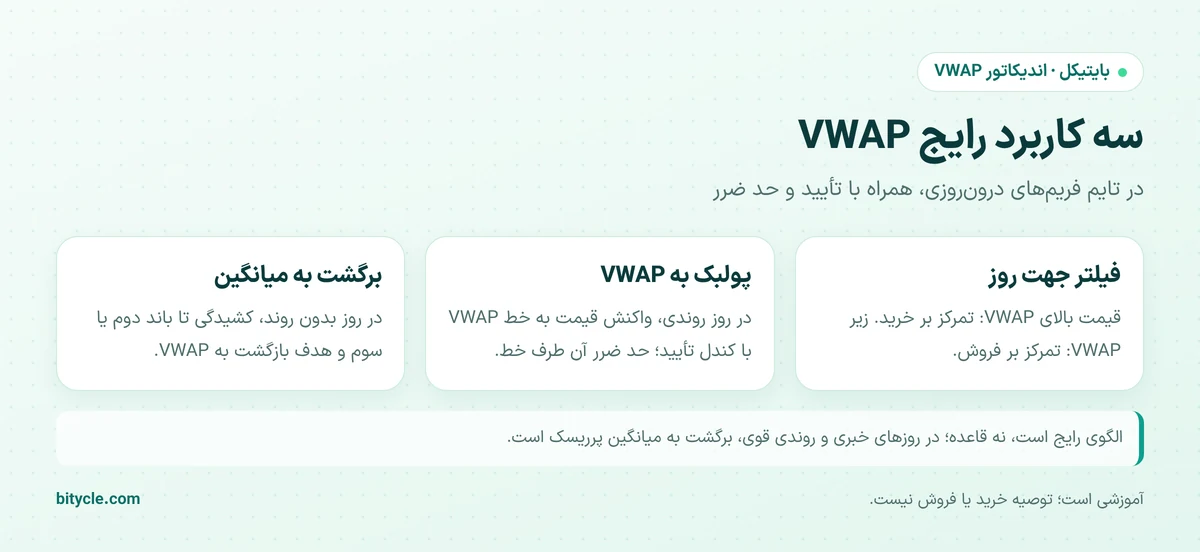
۱. فیلتر جهت روز
سادهترین استفاده، تعیین جهت غالب است. وقتی قیمت بیشتر روز بالای VWAP میماند، بسیاری از معاملهگران فقط به دنبال موقعیت خرید میروند و برعکس. این روش جلوی معامله خلاف جریان غالب روز را میگیرد.
۲. پولبک به VWAP در روند
در روزی که قیمت بالای VWAP روند صعودی دارد، برگشت قیمت به خط VWAP و واکنش به آن، یک نقطه ورود رایج است. در این حالت VWAP نقش یک حمایت و مقاومت پویا را بازی میکند. تأیید معمولا یک کندل برگشتی روی خط است و حد ضرر کمی آن طرف VWAP یا زیر آخرین کف قرار میگیرد.
۳. بازپسگیری VWAP
وقتی قیمت مدتی زیر VWAP بوده و سپس با حجم بالا بالای آن بسته میشود و بالای آن تثبیت میشود، برخی معاملهگران آن را نشانه تغییر کنترل از فروشندگان به خریداران میدانند. این سناریو به فیلتر نیاز دارد، چون قیمت در روزهای رنج بارها از دو طرف VWAP عبور میکند.
۴. برگشت به میانگین از باندها
در روزهای بدون روند، کشیدگی شدید تا باند دوم یا سوم و سپس برگشت به سمت VWAP یک الگوی رایج است. هدف این معاملات معمولا خود VWAP است. این روش در روزهای روندی و خبری پرریسک است.
مثال فرضی پولبک به VWAP
فرض کنید در تایم فریم ۵ دقیقه، قیمت از ابتدای روز بالای VWAP است. قیمت به ۱۰۰۰ میرسد و سپس تا VWAP در ۹۸۰ برمیگردد و یک کندل چکش روی خط میزند. ورود در ۹۸۲، حد ضرر در ۹۷۲ زیر کف کندل و هدف در سقف روز یعنی ۱۰۰۰ در نظر گرفته میشود. ریسک ۱۰ واحد و ریوارد ۱۸ واحد است؛ یعنی نسبت حدود ۱ به ۱٫۸. همه اعداد فرضیاند و تضمینی برای رسیدن به هدف وجود ندارد.
تنظیمات و تایم فریم مناسب
VWAP برخلاف بسیاری از اندیکاتورها دوره عددی مثل ۱۴ یا ۲۰ ندارد. تنظیمات اصلی آن اینها هستند:
| تنظیم | توضیح | انتخاب رایج |
|---|---|---|
| منبع قیمت | قیمتی که در حجم ضرب میشود | قیمت نمونه یا HLC3 |
| دوره ریست | سشن، هفته، ماه یا نقطه انکر | سشن یا روز |
| باندها | ضریب انحراف معیار | ۱ و ۲ |
| تایم فریم | تایم فریم نمودار | ۱، ۵ یا ۱۵ دقیقه |
برخی معاملهگران VWAP هفتگی و ماهانه را هم برای دید بزرگتر کنار VWAP روزانه رسم میکنند. ترکیب این خطوط با تحلیل چند تایم فریمی کمک میکند بدانید قیمت نسبت به میانگین روز، هفته و ماه کجاست.
محدودیتهای اندیکاتور VWAP
- تأخیری است: VWAP از داده گذشته ساخته میشود و آینده را پیشبینی نمیکند.
- در پایان روز کند میشود: با انباشت حجم، کندلهای جدید اثر کمی روی خط دارند و VWAP در ساعات پایانی تقریبا صاف میشود.
- وابسته به داده حجم است: در ارز دیجیتال، حجم هر صرافی با صرافی دیگر فرق دارد و VWAP دو صرافی ممکن است متفاوت باشد. در فارکس، حجم معمولا حجم تیک یک کارگزار است، نه حجم کل بازار.
- در تایم فریم بالا کاربرد محدودی دارد: نسخه استاندارد برای روزانه و بالاتر مناسب نیست.
- در روزهای رنج سیگنالهای متناقض میدهد: عبورهای مکرر قیمت از VWAP در بازار بدون روند، معاملهگر را سردرگم میکند.
اشتباهات رایج در استفاده از VWAP
- استفاده از VWAP روی تایم فریم روزانه و انتظار رفتار مشابه نمودارهای درونروزی.
- خرید یا فروش صرفا به دلیل لمس VWAP، بدون کندل تأیید و حد ضرر.
- نادیده گرفتن ساعت ریست VWAP در بازارهای شبانهروزی؛ ساعت اول پس از ریست، خط بسیار حساس و پرنوسان است.
- مقایسه VWAP یک صرافی با قیمت صرافی دیگر.
- بیتوجهی به اخبار مهم اقتصادی که میتواند در یک کندل قیمت را از چند باند عبور دهد.
VWAP در پاین اسکریپت
در پاین اسکریپت نسخه ۶، VWAP به صورت توکار در دسترس است. کد ساده زیر خط VWAP را بر اساس قیمت نمونه رسم میکند:
//@version=6
indicator("VWAP ساده", overlay=true)
v = ta.vwap(hlc3)
plot(v, "VWAP", color=color.teal, linewidth=2)
VWAP در بایتیکل
چارت بایتیکل از بخش «اندیکاتورها» امکان افزودن اندیکاتور به نمودار را دارد و از ویرایشگر پاین اسکریپت نسخه ۶ پشتیبانی میکند. اگر VWAP را در فهرست اندیکاتورها پیدا نکردید، میتوانید کد بالا را به عنوان اسکریپت سفارشی امتحان کنید؛ سازگاری هر کد را باید در خود محیط آزمایش کرد. برای پولبک به VWAP میتوانید با شرط «عبور به پایین» هشدار قیمت بگذارید و با «بازپخش» رفتار قیمت حول VWAP را در روزهای گذشته مرور کنید. بایتیکل نرمافزار تحلیل است و سفارشی برای شما ثبت نمیکند.
رفتار قیمت حول VWAP را در چارت بایتیکل بررسی کن
جمعبندی
اندیکاتور VWAP میانگین قیمت وزنی بر اساس حجم از ابتدای سشن است و نشان میدهد بیشتر حجم روز در چه قیمتی معامله شده است. قیمت بالای آن نشانه برتری خریداران روز و زیر آن نشانه برتری فروشندگان تلقی میشود. VWAP در معاملات درونروزی به عنوان فیلتر جهت، سطح پولبک و مرجع برگشت به میانگین کاربرد دارد، و نسخه انکرشده آن برای تحلیلهای چندروزه مفید است. با این حال، این خط تأخیری است، به کیفیت داده حجم وابسته است و بدون تأیید، حد ضرر و مدیریت ریسک، ابزار کاملی نیست.
سؤالات متداول
اندیکاتور VWAP چیست؟
میانگین قیمت وزنی بر اساس حجم است که از ابتدای هر سشن محاسبه میشود و نشان میدهد بیشتر حجم معاملات روز در چه قیمتی انجام شده است.
فرمول VWAP چیست؟
مجموع حاصلضرب قیمت نمونه هر کندل در حجم آن، تقسیم بر مجموع حجم از ابتدای سشن. قیمت نمونه میانگین بالاترین، پایینترین و قیمت بسته شدن است.
تفاوت VWAP با میانگین متحرک چیست؟
VWAP حجم را در محاسبه دخالت میدهد و هر سشن ریست میشود، اما میانگین متحرک حجم را در نظر نمیگیرد و روی تعداد ثابتی کندل اخیر محاسبه میشود.
VWAP برای چه تایم فریمی مناسب است؟
نسخه استاندارد بیشتر برای تایم فریمهای درونروزی مثل ۱، ۵ و ۱۵ دقیقه مناسب است. برای تحلیل چندروزه از VWAP انکرشده یا هفتگی استفاده میشود.
VWAP در ارز دیجیتال چه زمانی ریست میشود؟
در بسیاری از پلتفرمها ساعت ۰۰:۰۰ به وقت UTC، یعنی ۳:۳۰ بامداد به وقت تهران؛ اما این تنظیم در ابزارهای مختلف یکسان نیست.
آیا عبور قیمت از VWAP سیگنال خرید یا فروش است؟
بهتنهایی خیر. عبور از VWAP فقط تغییر احتمالی برتری خریداران یا فروشندگان را نشان میدهد و به تأیید، حد ضرر و بررسی شرایط بازار نیاز دارد.
این مطلب آموزشی است و توصیه به خرید، فروش یا نگهداری هیچ داراییای نیست.
سلب مسئولیت و شفافیت در بایتیکل
تمامی مطالب منتشر شده در بلاگ آموزشی بایتیکل، اعم از تحلیلهای بازار، بررسی پروژهها، اخبار و معرفی پتانسیلهای دنیای کریپتوکارنسی، صرفاً با رویکرد آموزشی و اطلاعرسانی تهیه شدهاند. تیم تحریریه بایتیکل تأکید میکند که این محتواها به هیچ عنوان «توصیه مستقیم خرید و فروش» یا «سیگنال سرمایهگذاری» محسوب نمیشوند.
با توجه به نوسانات شدید و ریسکهای ذاتی بازارهای مالی، مسئولیت نهایی هرگونه تصمیمگیری اقتصادی، سود یا ضرر احتمالی، بهطور کامل بر عهده شخص کاربر است. ما اکیداً توصیه میکنیم پیش از هرگونه مشارکت مالی، تحقیقات شخصی خود را (DYOR) تکمیل کرده و در صورت نیاز با مشاوران دارای صلاحیت مشورت کنید.