آیا ممکن است حباب هوش مصنوعی تا سال ۲۰۳۳ نترکد؟
این روزها هر جا صحبت از بازارهای مالی میشود، یک ترس مشترک وجود دارد: «قیمت سهام شرکتهای هوش مصنوعی بیش از حد بالا رفته؛ آیا این حباب هر لحظه ممکن است حباب هوش مصنوعی بترکد؟»
وقتی میبینیم شرکتهایی مثل انویدیا (Nvidia) یا مایکروسافت رکوردهای عجیبی میزنند و میلیاردها دلار پول به سمت استارتاپهای هوش مصنوعی سرازیر میشود، طبیعی است که یاد «حباب داتکام» در سال ۲۰۰۰ بیفتیم؛ دورانی که شرکتهای اینترنتی یکشبه میلیاردر شدند و بعد ناگهان همهچیز سقوط کرد.
اما در والاستریت، همه با این ترس موافق نیستند. در حال حاضر یک دوگانگی بزرگ بین غولهای سرمایهگذاری شکل گرفته است. از یک طرف تام لی (Tom Lee)، تحلیلگر مشهور و همبنیانگذار شرکت تحقیقاتی فاندسترت (Fundstrat)، میگوید ما اصلاً به آخر خط نرسیدهایم و این قطار تا سال ۲۰۳۳ به حرکتش ادامه میدهد. از طرف دیگر، ری دالیو (Ray Dalio)، اقتصاددان افسانهای و مدیر صندوق بریجواتر، هشدار میدهد که بدهیهای سنگین اقتصادی میتواند خیلی زودتر از این حرفها زیر پای بازار را خالی کند.
در این مقاله، بدون استفاده از اصطلاحات پیچیده، اما کاملاً علمی و دقیق بررسی میکنیم که کدامیک از این دو دیدگاه به واقعیت نزدیکتر است و تکلیف پول ما در این بازار چه میشود.
قانون طلایی روانشناسی بازار: حبابی که همه از آن بترسند، نمیترکد!
بیایید با یک اصل علمی در «اقتصاد رفتاری» (Behavioral Economics) شروع کنیم. تام لی یک جمله کلیدی دارد: «من هرگز حبابی ندیدهام که همه فکر کنند حباب است.»
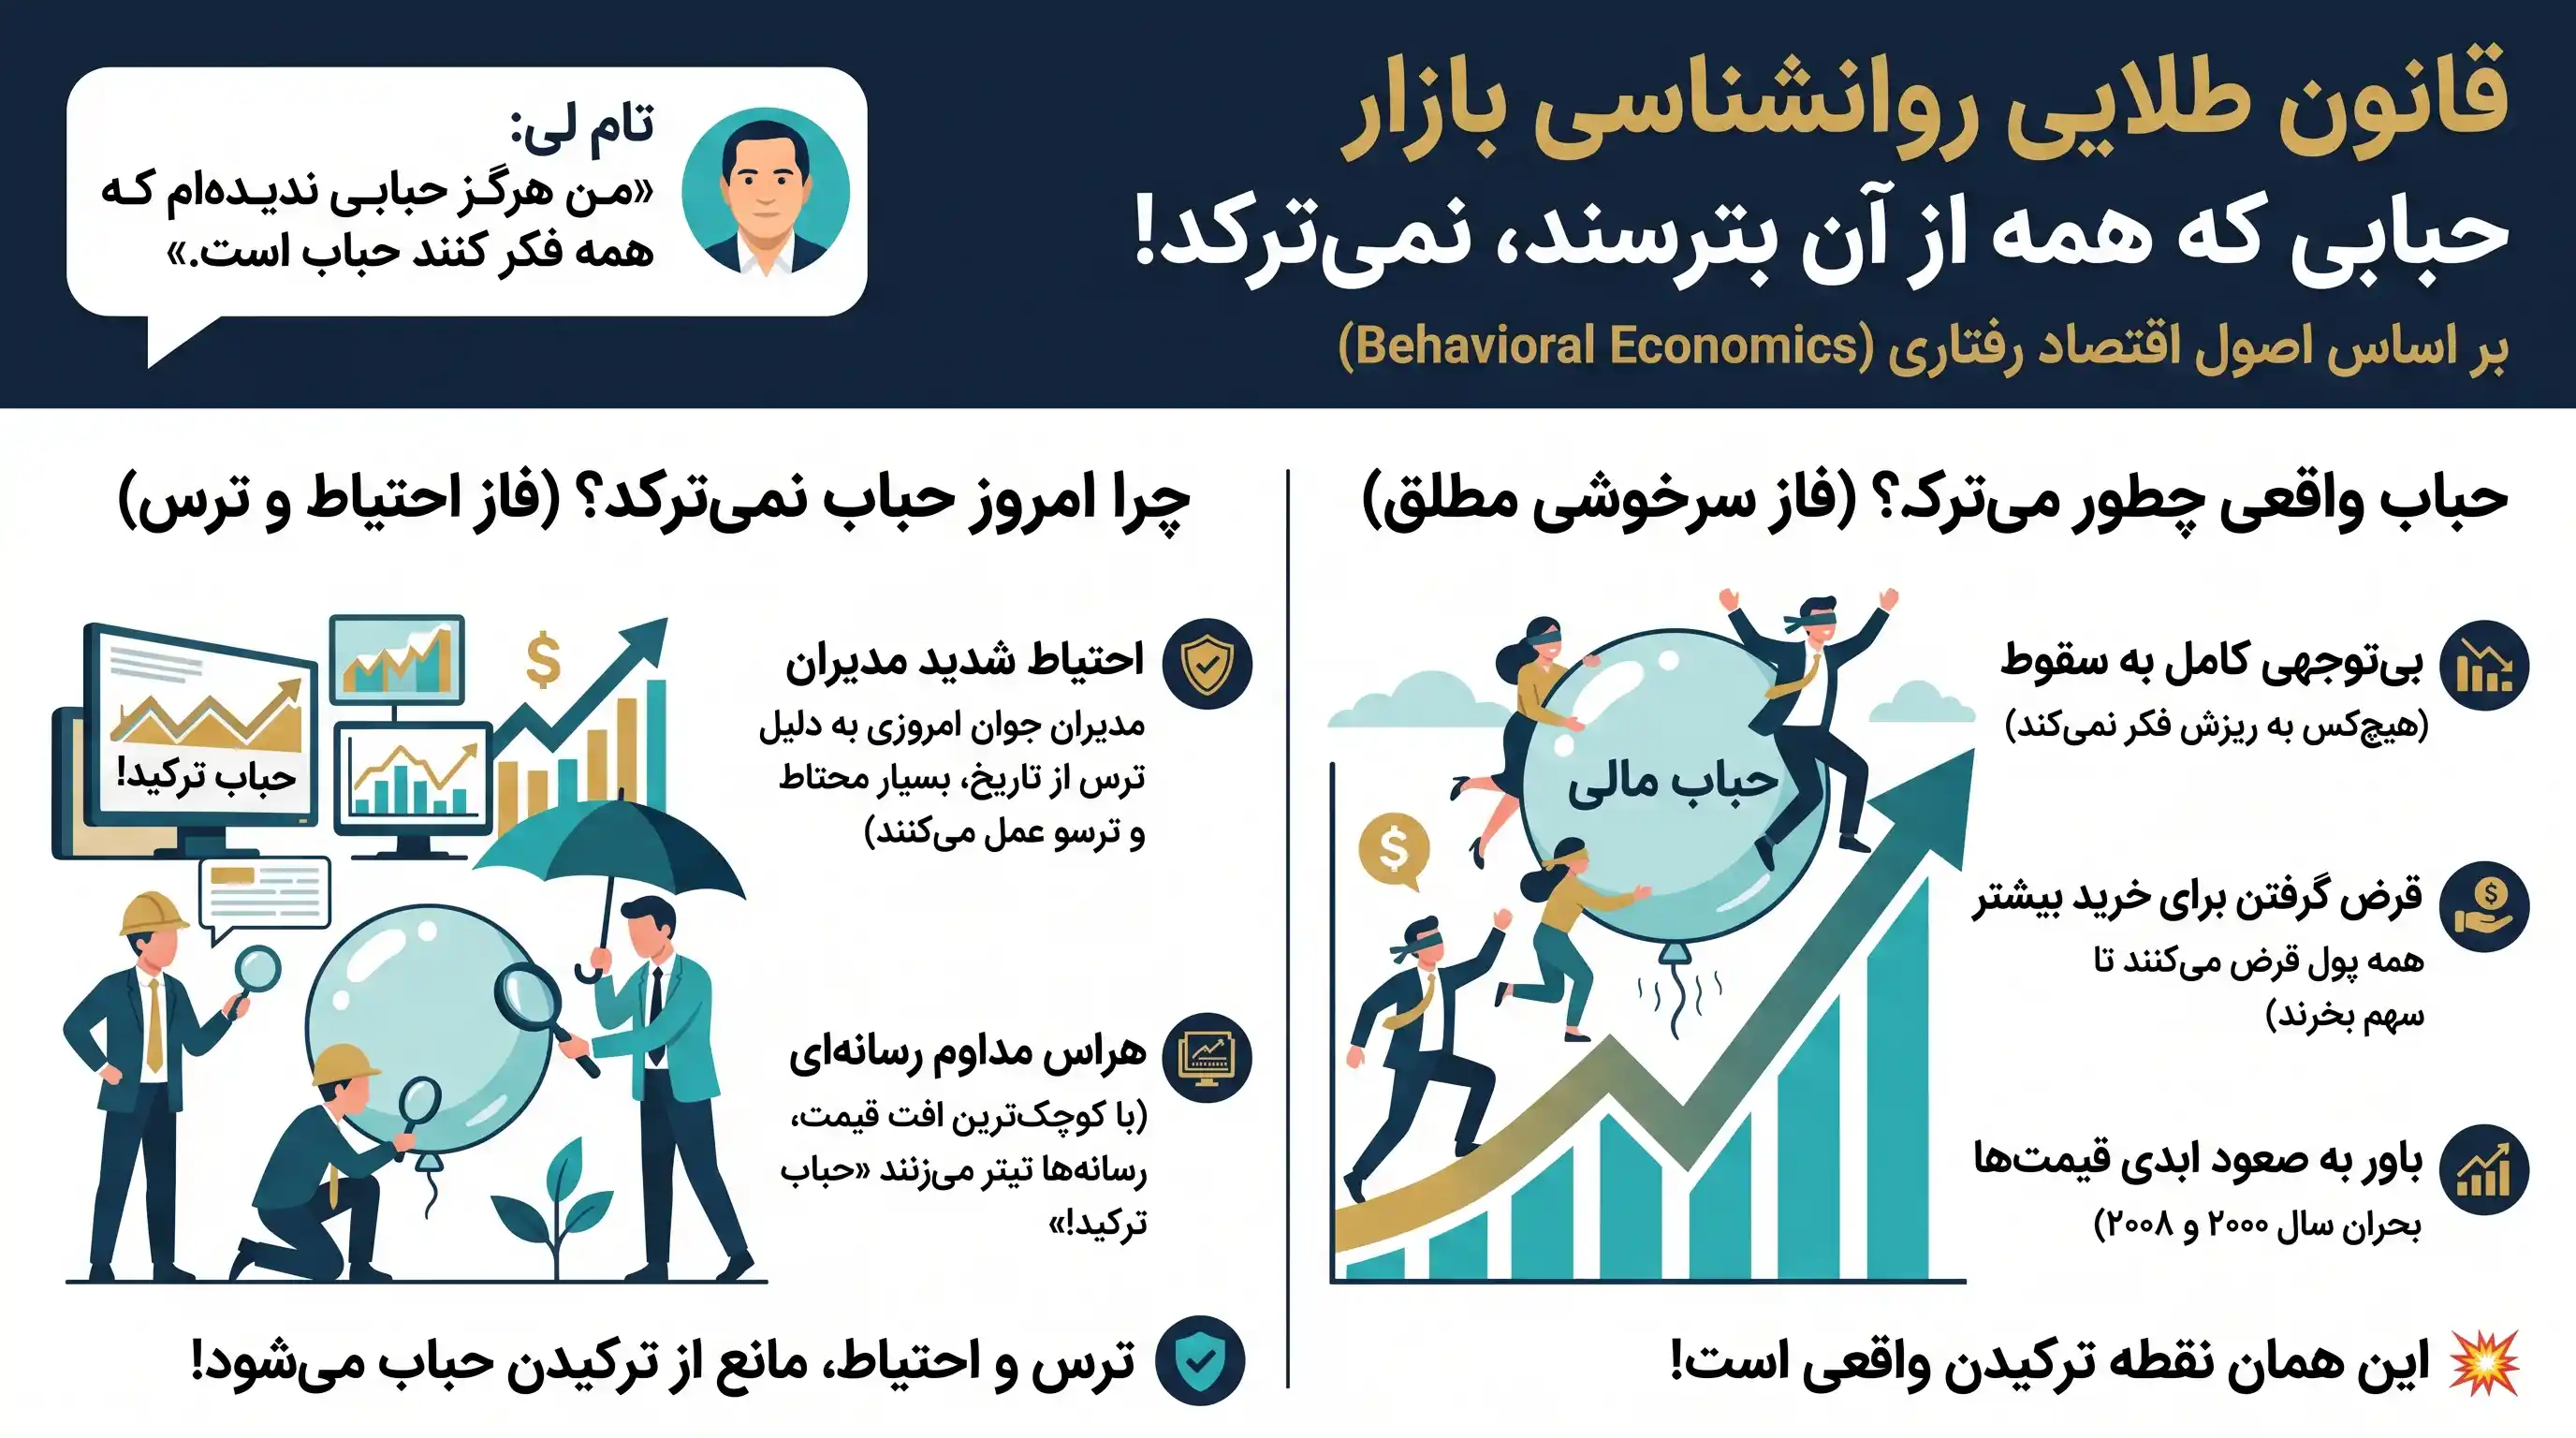
از نظر علمی، حباب هوش مصنوعی زمانی به نقطه ترکیدن میرسد که بازار وارد فاز سرخوشی مطلق (Euphoria) شود. یعنی زمانی که هیچکس به سقوط فکر نمیکند، همه پول قرض میکنند تا سهم بخرند و این تفکر شکل میگیرد که «قیمتها قرار است تا ابد بالا بروند». این دقیقاً اتفاقی است که سال ۲۰۰۰ در بازار اینترنت و سال ۲۰۰۸ در بازار مسکن آمریکا افتاد.
اما امروز وضعیت چطور است؟
- بیشتر مدیران صندوقهای سرمایهگذاری امروزی، جوانتر از آن هستند که بحران سال ۲۰۰۰ یا ۲۰۰۸ را با پوست و گوشت خودشان تجربه کرده باشند؛ به همین خاطر به شدت محتاط و ترسو عمل میکنند.
- با کوچکترین افت قیمت در سهام شرکتهای تکنولوژی، تیتر تمام رسانهها پر میشود از عبارت «حباب ترکید!».
نتیجه علمی این رفتار چیست؟ وقتی ترس و تردید در بازار وجود داشته باشد، سرمایهگذاران یکدفعه تمام پولشان را وارد نمیکنند. این احتیاط مثل یک ترمز ضدقفل (ABS) عمل میکند؛ یعنی سرعت رشد را کنترل میکند، مانع از داغ شدن بیش از حد بازار در کوتاهمدت میشود و در نتیجه، عمر روند صعودی را چندین سال طولانیتر میکند.
چرا سال ۲۰۳۳؟ مقایسه علمی با تولد اینترنت در دهه ۹۰
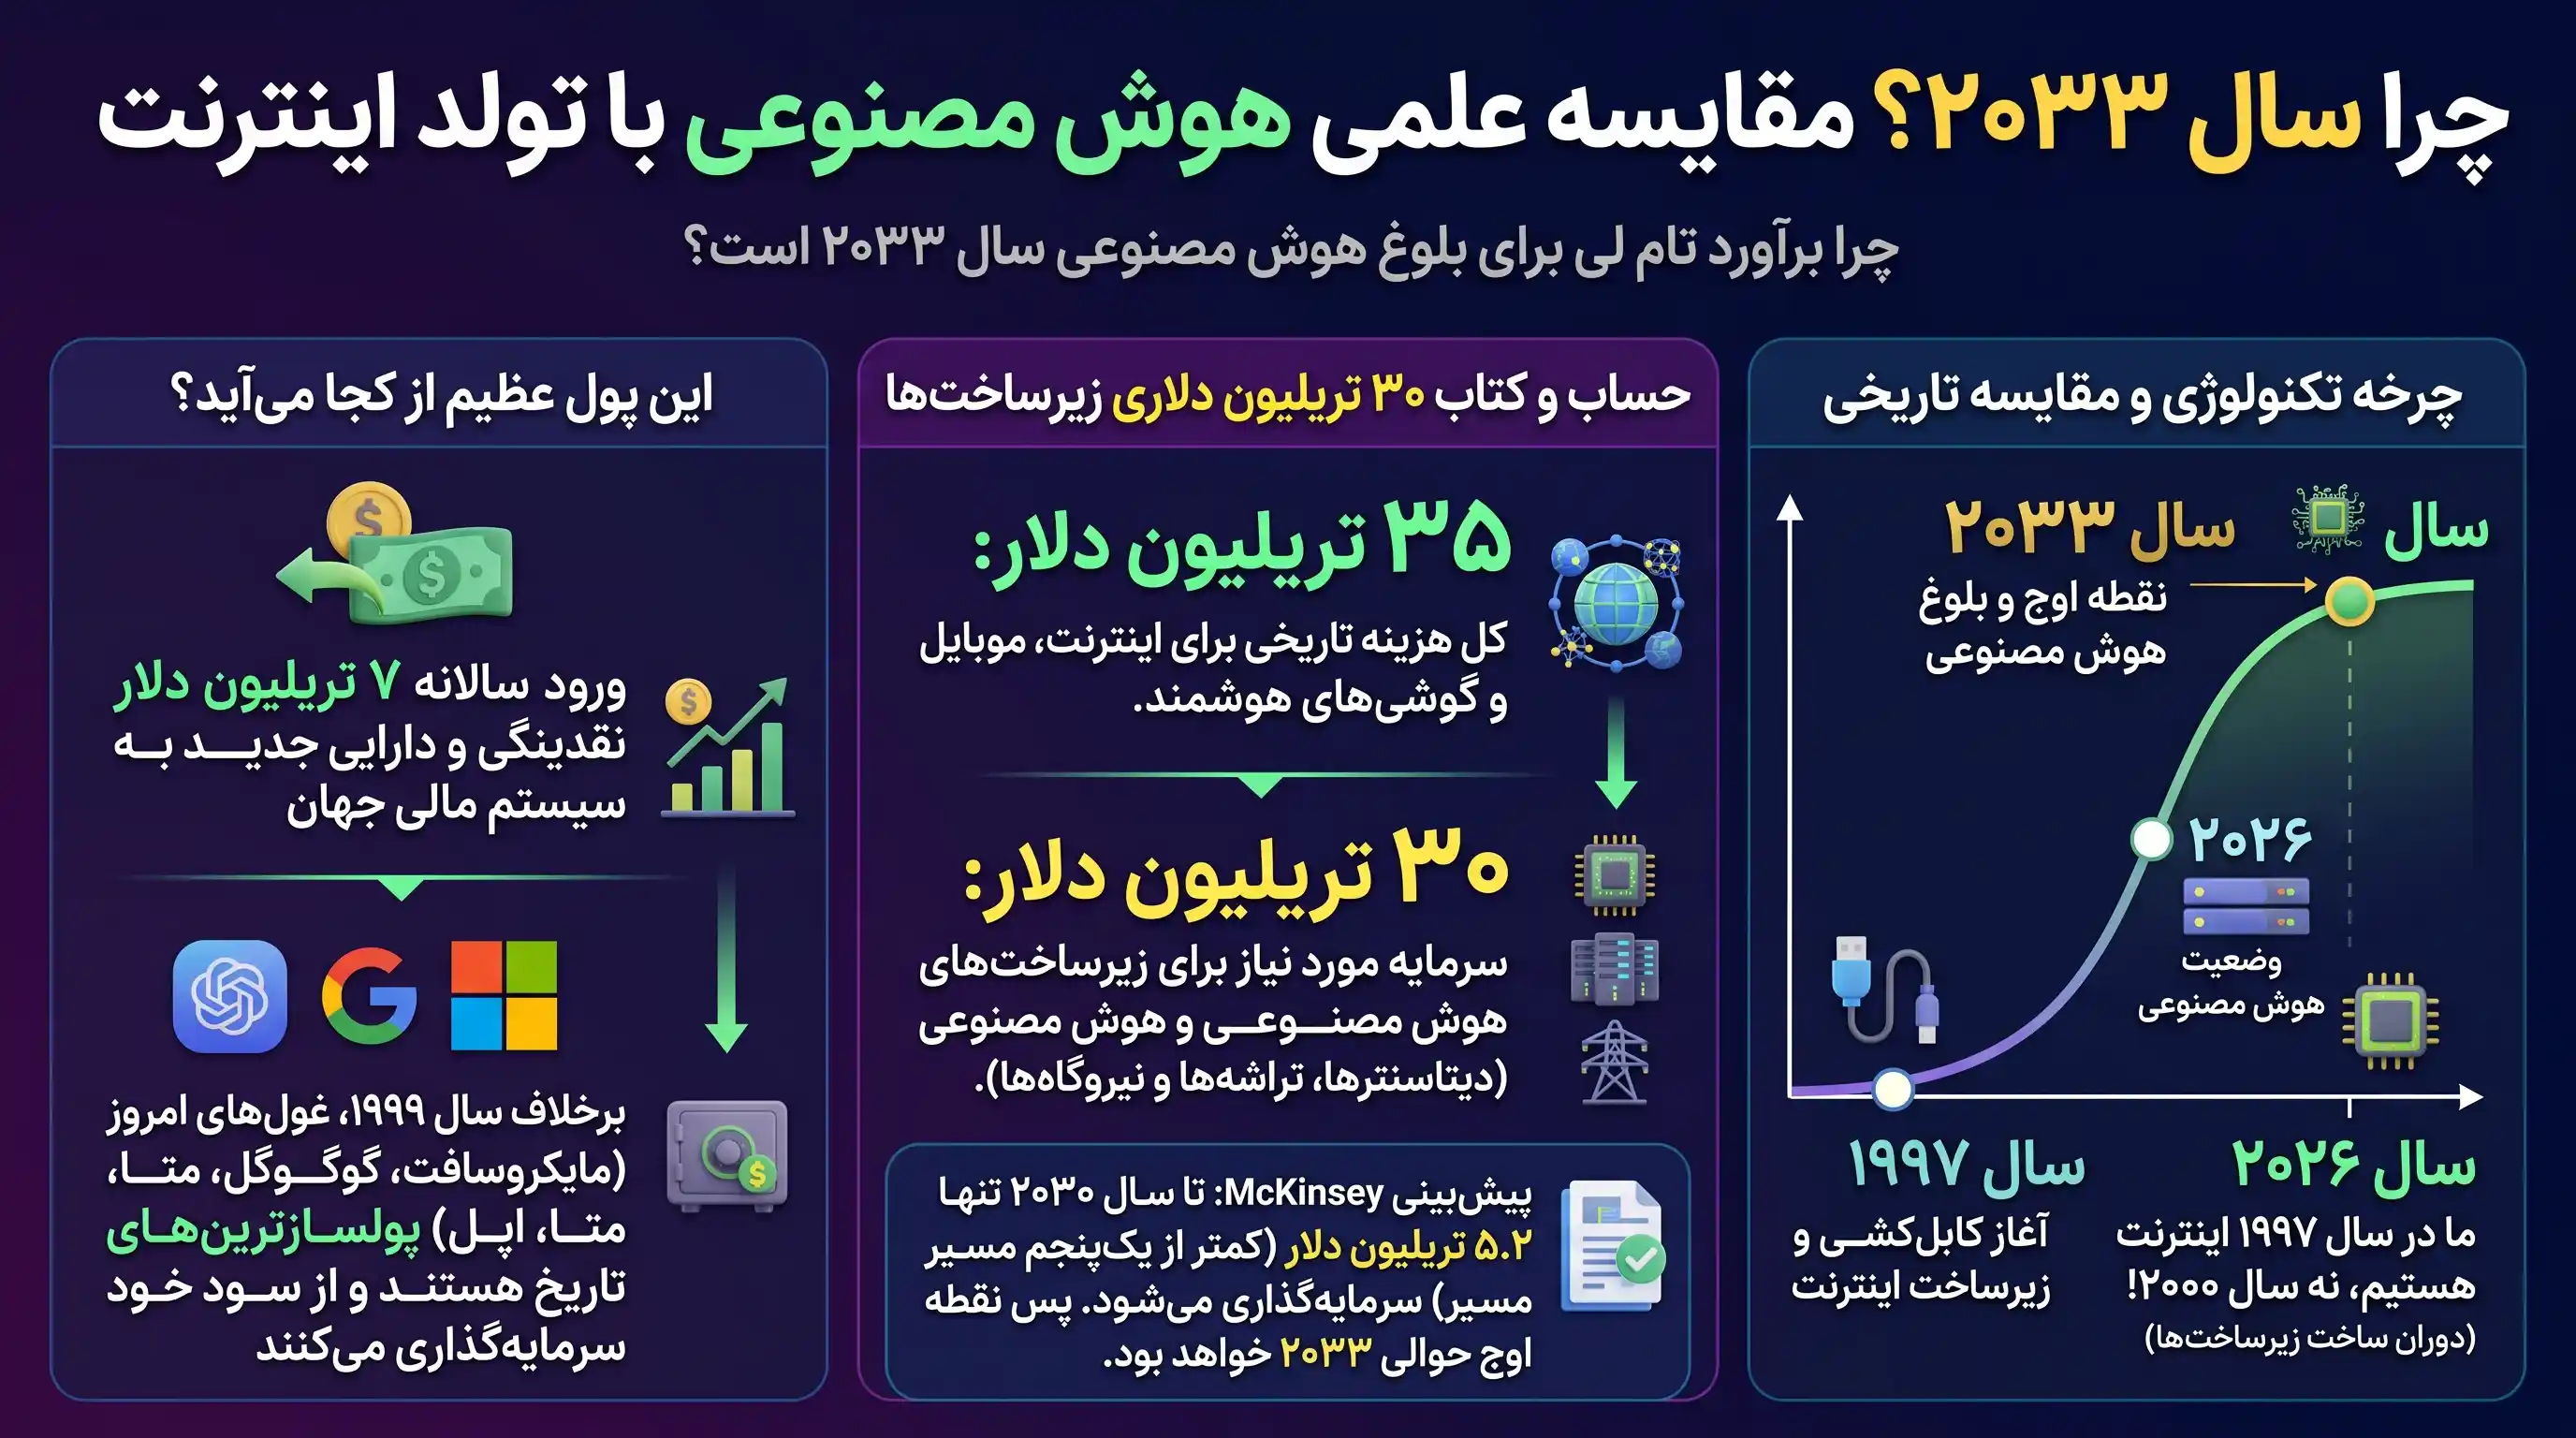
چرا تام لی از بین این همه سال، دقیقاً روی سال ۲۰۳۳ دست گذاشته است؟ پاسخ در مدلسازی چرخههای تکنولوژی نهفته است. هر تکنولوژی بنیادی (مثل برق، راهآهن، اینترنت و حالا هوش مصنوعی) برای اینکه به بلوغ برسد، یک چرخه مشخص از «هزینهکرد زیرساختی» (CapEx) را طی میکند.
اگر چرخه عمر اینترنت را روی نمودار ببریم، وضعیت فعلی هوش مصنوعی در سال ۲۰۲۶، دقیقاً شبیه به وضعیت اینترنت در سال ۱۹۹۷ است، نه سال ۲۰۰۰! در سال ۱۹۹۷، شرکتها تازه در حال کابلکشی، ساخت سرورها و راهاندازی شبکههای مخابراتی بودند و اوج واقعی شرکتهای مخابراتی و اینترنتی سالها بعد اتفاق افتاد.
حساب و کتاب ۳۰ تریلیون دلاری زیرساختها
بیایید با اعداد واقعی صحبت کنیم:
- برای اینکه اینترنت، شبکههای موبایل (از 2G تا 5G) و گوشیهای هوشمند به شکل امروزی برسند، اقتصاد جهانی چیزی حدود ۳۵ تریلیون دلار (به ارزش پول سال ۲۰۲۶) هزینه کرده است.
- هوش مصنوعی یک اپلیکیشن ساده نیست؛ هوش مصنوعی نیاز به تغییر کل ساختار دیتاسنترها، تولید تراشههای جدید و حتی ساخت نیروگاههای برق اختصاصی دارد. برآورد تام لی این است که ساخت این زیرساختها به حدود ۳۰ تریلیون دلار سرمایه نیاز دارد.
حالا این عدد را بگذارید کنار گزارش رسمی موسسه مککینزی (McKinsey) که پیشبینی کرده تا سال ۲۰۳۰، کل سرمایهگذاری روی دیتاسنترهای هوش مصنوعی تازه به ۵.۲ تریلیون دلار میرسد.
معنای ساده این اعداد چیست؟ یعنی تا سال ۲۰۳۰، ما حتی یکپنجمِ راهِ ساختن زیرساختهای هوش مصنوعی را هم نرفتهایم! برای اینکه آن ۳۰ تریلیون دلار جذب و خرج شود، بازار به زمان نیاز دارد و از نظر زمانی، نقطه اوج این سرمایهگذاریها حوالی سال ۲۰۳۳ خواهد بود.
بررسی کنید: بررسی تحلیل جی پی مورگان از سطح مهم قیمتی بیت کوین
این پول عظیم از کجا میآید؟
شاید بپرسید آیا اقتصاد جهان ۳۰ تریلیون دلار پول اضافه دارد؟ طبق آمارهای کلان اقتصادی، سالانه حدود ۷ تریلیون دلار نقدینگی و دارایی جدید وارد سیستم مالی جهان میشود. علاوه بر این، برخلاف سال ۱۹۹۹ که شرکتهای اینترنتی هیچ درآمدی نداشتند و فقط روی کاغذ ایده میفروختند، غولهای امروزی هوش مصنوعی (مثل مایکروسافت، گوگل، متا و اپل) پولسازترین شرکتهای تاریخ بشر هستند و از محل سود نقدی خودشان این زیرساختها را میسازند.
درس بزرگ از تاریخ: ماجرای سهام سیسکو (Cisco) را فراموش نکنید
این بخش یکی از مهمترین نکاتی است که هر سرمایهگذاری باید بداند. اینکه بگوییم «حباب تا سال ۲۰۳۳ نمیترکد»، اصلاً به این معنی نیست که قیمتها تا سال ۲۰۳۳ بدون توقف بالا میروند!
در دهه ۱۹۹۰، شرکت سیسکو (Cisco) دقیقاً حکم انویدیا (Nvidia)ی امروز را داشت؛ یعنی شرکتی که تجهیزات فیزیکی اتصال به اینترنت (روترها و سوئیچها) را به کل دنیا میفروخت.
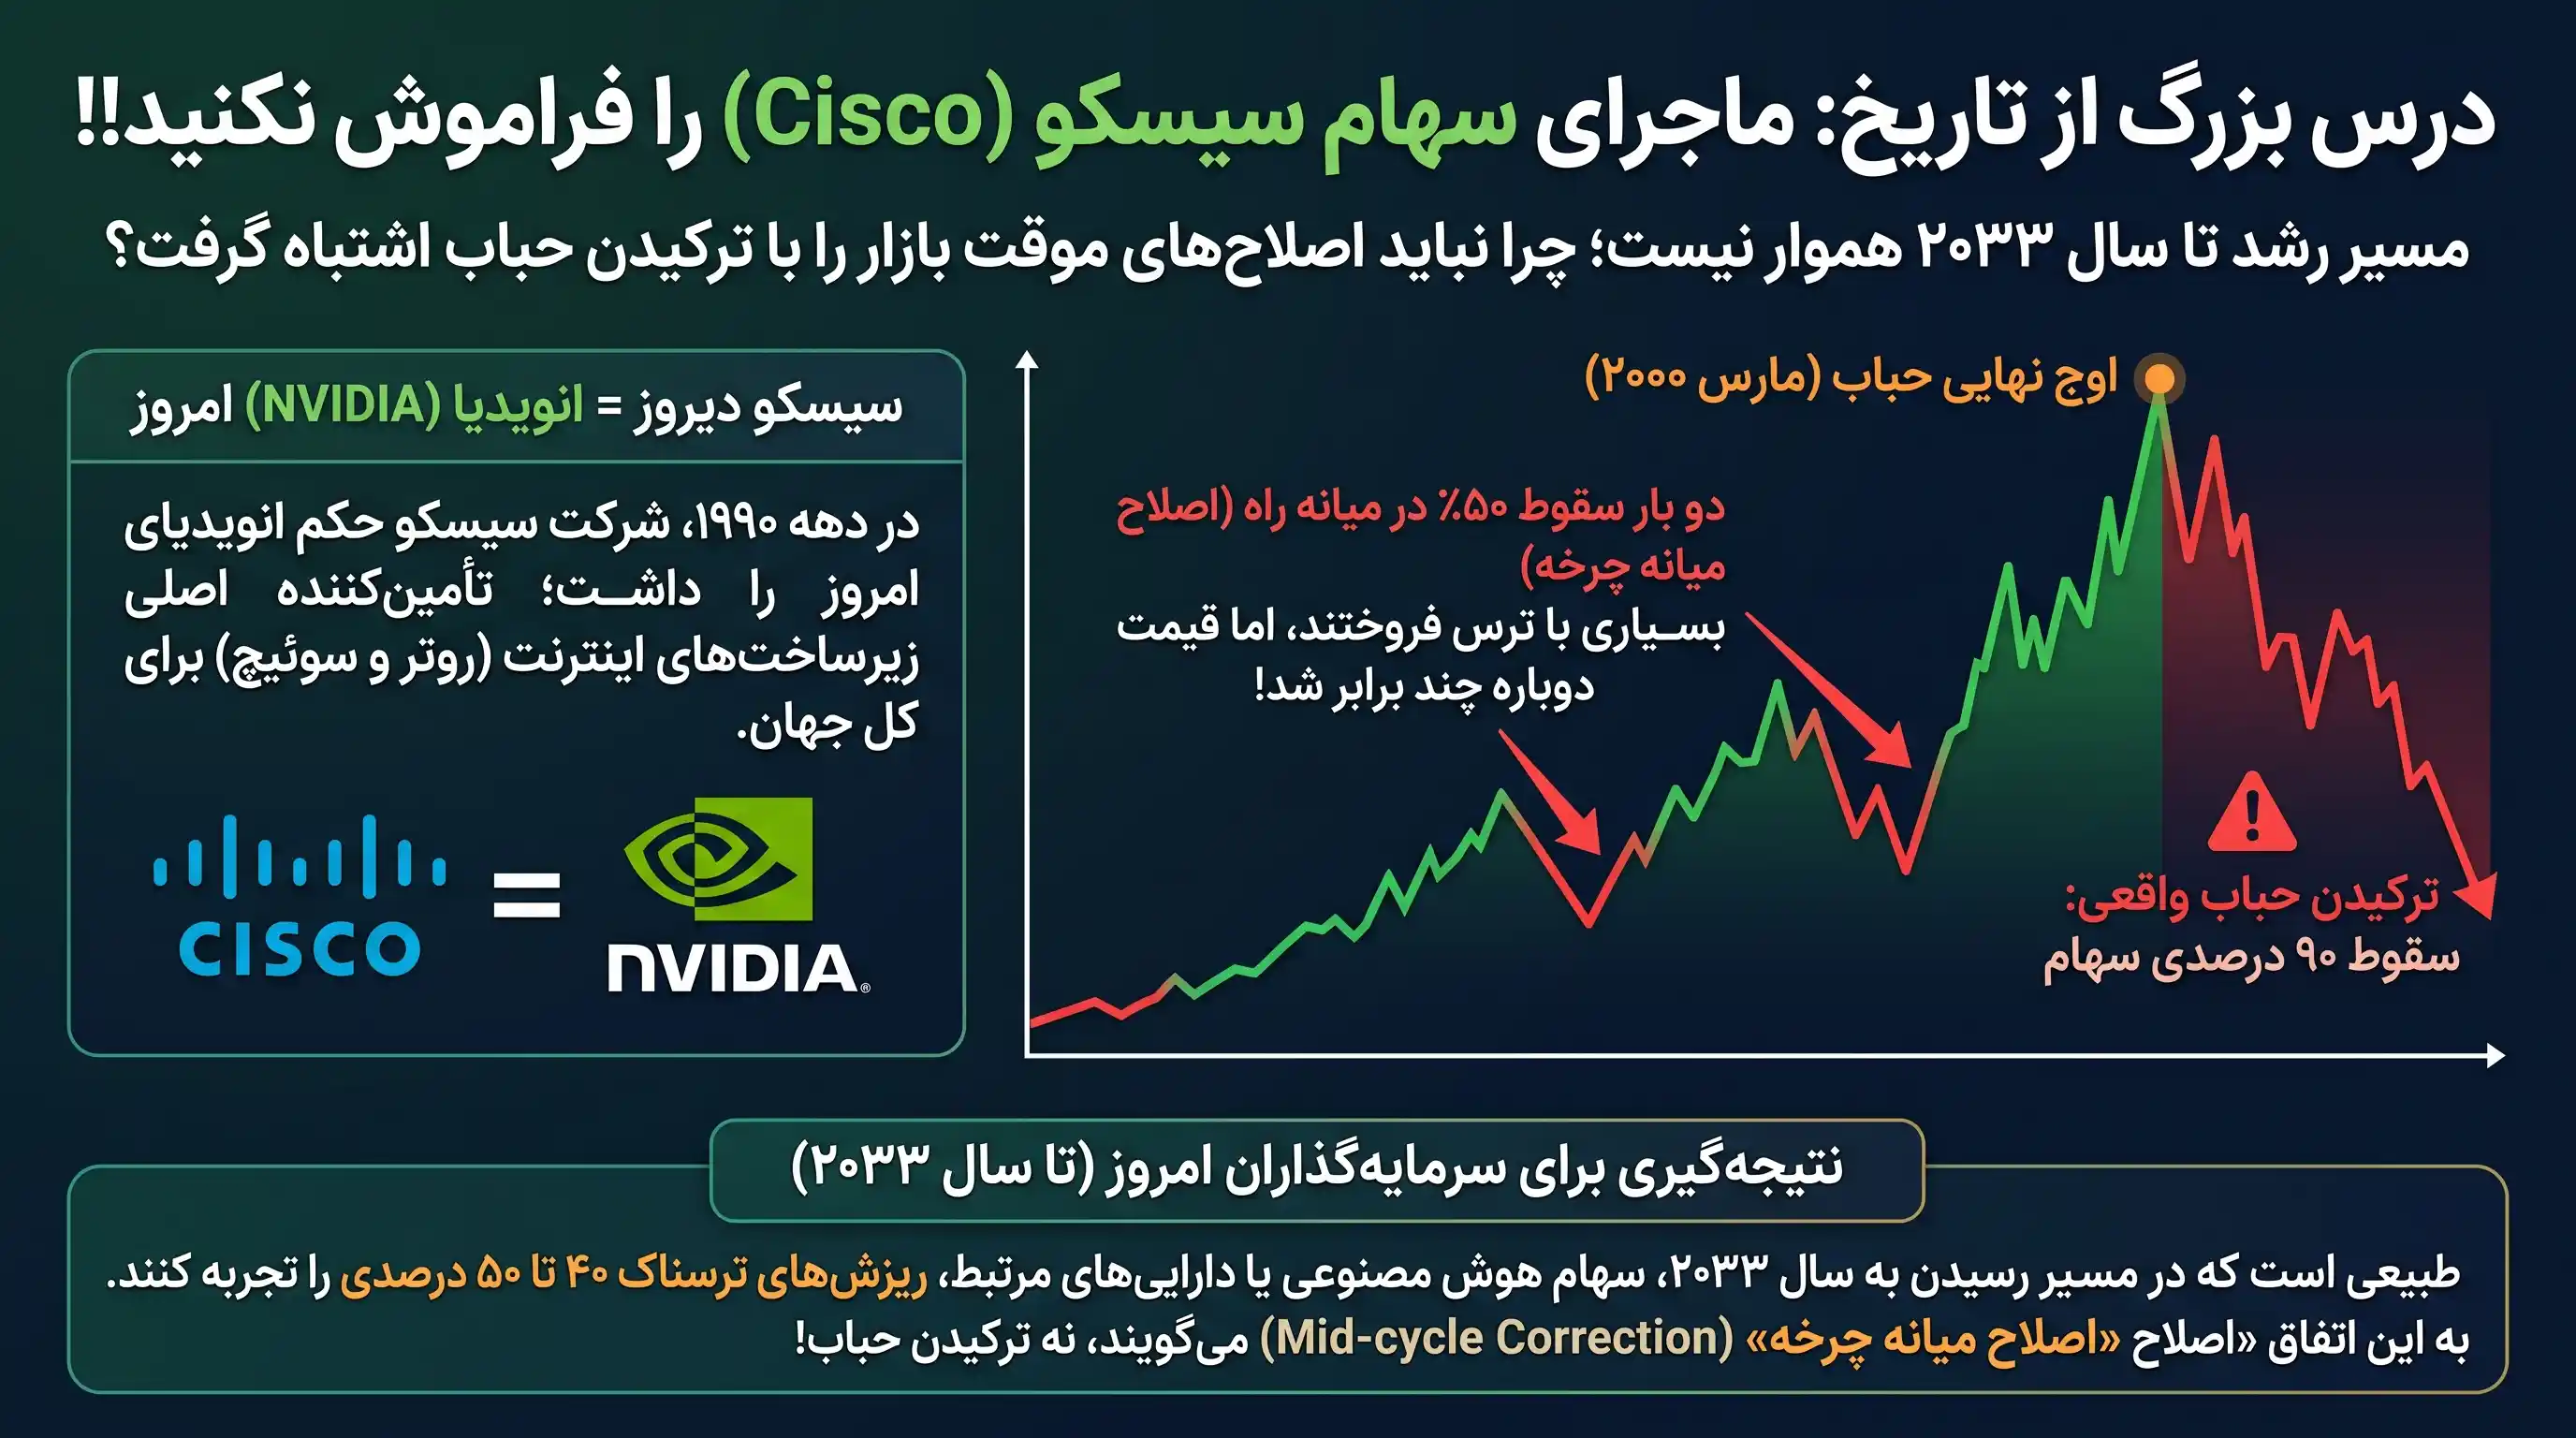
نگاهی به نمودار تاریخی سیسکو یک واقعیت تکاندهنده را نشان میدهد:
- سهام سیسکو قبل از اینکه در مارس سال ۲۰۰۰ به قله نهایی خودش برسد، در میانه راه دو بار سقوط ۵۰ درصدی را تجربه کرد!
- در هر دو بار، اکثر مردم فکر کردند «حباب اینترنت ترکید» و سهامشان را با ضرر فروختند. اما بعد از هر سقوط، قیمت دوباره چند برابر شد.
- البته وقتی در سال ۲۰۰۰ حباب واقعی ترکید، سهام سیسکو ۹۰ درصد ریخت.
نتیجهگیری برای امروز: در مسیر رسیدن به سال ۲۰۳۳، کاملاً طبیعی است که سهام شرکتهای هوش مصنوعی (یا ارزهای دیجیتال مرتبط با AI) یک یا دو بار ریزشهای ترسناک ۴۰ تا ۵۰ درصدی را تجربه کنند. از نظر علمی، به این اتفاق «اصلاح میانه چرخه» (Mid-cycle Correction) میگویند، نه ترکیدن حباب.
روی دیگر سکه؛ چرا ری دالیو میگوید خطر بیخ گوش ماست؟
علم اقتصاد همیشه دو رو دارد. اگر تام لی به «رشد تکنولوژی» نگاه میکند، ری دالیو به «ساختار بدهی و نرخ بهره» نگاه میکند. دالیو معتقد است هر چقدر هم که هوش مصنوعی فوقالعاده باشد، قوانین فیزیکِ اقتصاد را نمیتواند نادیده بگیرد.
استدلال علمی ری دالیو بر پایه «چرخه بدهی» (Debt Cycle) است و میتوان آن را در ۳ مرحله ساده خلاصه کرد:
- پول گران شده است: به خاطر تورمهای جهانی و بدهیهای سنگین دولتها، بانکهای مرکزی مجبورند نرخ بهره را بالا نگه دارند. وقتی نرخ بهره بالاست، قرض گرفتن پول برای ساختن دیتاسنتر و خرید تراشه بسیار گران تمام میشود.
- سودهای کاغذی و خطر فروش دستهجمعی: در حال حاضر، صندوقهای سرمایهگذاری بزرگ روی سهام شرکتهای هوش مصنوعی در سودهای چندصد درصدی هستند؛ اما این سودها «تحققنیافته» یا روی کاغذ است (چون هنوز سهامشان را نفروختهاند).
- نقطه ماشه (Trigger Point): اگر به خاطر بالا ماندن نرخ بهره، اقتصاد دچار رکود شود یا شرکتها کمبود پول نقد پیدا کنند، برای تامین نقدینگی سراغ فروش داراییهایی میروند که بیشترین سود را در آنها دارند—یعنی سهام هوش مصنوعی! وقتی اولین صندوق بزرگ شروع به فروش کند، یک اثر دومینویی شکل میگیرد و حباب خیلی زودتر از سال ۲۰۳۳ میترکد.
علاوه بر حرف دالیو، یک چالش بنیادی دیگر هم وجود دارد: مسئله بازگشت سرمایه (ROI). شرکتها دارند تریلیونها دلار خرج خرید سختافزار میکنند، اما آیا مردم و کسبوکارها حاضرند ماهانه به همان اندازه بابت اشتراک نرمافزارهای هوش مصنوعی پول بدهند؟ اگر درآمد نرمافزارها به پای هزینههای سرسامآور سختافزار نرسد، سرمایهگذاران خیلی زود ناامید میشوند.
مقایسه دو نگاه در یک جدول ساده
برای اینکه تصویر کاملاً شفافی در ذهنتان شکل بگیرد، این دو دیدگاه علمی را کنار هم بگذاریم:
| موضوع | دیدگاه خوشبینانه (تام لی) | دیدگاه محتاطانه (ری دالیو) |
|---|---|---|
| الان کجای بازاریم؟ | اولِ راه (شبیه سال ۱۹۹۷ اینترنت) | نزدیک به قله و مرحله خطرناک |
| سوخت اصلی بازار چیست؟ | نیاز واقعی جهان به ۳۰ تریلیون دلار زیرساخت جدید | پولهای قرض گرفته شده و بدهیهای سنگین |
| چرا حباب نمیترکد / میترکد؟ | چون همه هنوز میترسند و زیرساختها کامل نشده | چون نرخ بهره بالاست و سرمایهگذاران به پول نقد نیاز پیدا میکنند |
| پیشبینی زمانی | ادامه رشد (با نوسانات شدید) تا سال ۲۰۳۳ | احتمال ریزش سنگین در آینده نزدیک با اولین شوک اقتصادی |
این ماجرا چه ربطی به بازار ارزهای دیجیتال دارد؟
شاید بپرسید به عنوان کسی که بازار کریپتو را دنبال میکند، این دعوای والاستریت چه اهمیتی برای من دارد؟ واقعیت این است که مرز بین هوش مصنوعی و بلاکچین در حال از بین رفتن است:
- رباتها حساب بانکی ندارند، کیف پول رمزارزی دارند: امروز شاهد این هستیم که «ایجنتهای هوش مصنوعی» (AI Agents) برای خرید دیتابیس، اجاره سرور یا معامله با سایر هوشهای مصنوعی، از شبکههای بلاکچینی استفاده میکنند (چون هیچ بانکی به یک کد کامپیوتری حساب بانکی نمیدهد!). ثبت بیش از ۱۳۸ میلیون پرداخت رمزارزی توسط ایجنتها نشان میدهد که کریپتو، پولِ رسمیِ هوش مصنوعی است.
- کمبود تراشه و پروژههای DePIN: وقتی ساخت دیتاسنترها به ۵ تا ۳۰ تریلیون دلار سرمایه نیاز دارد، پروژههای کریپتویی که کارتهای گرافیک و توان پردازشیِ بلااستفاده مردم جهان را به هم وصل میکنند (شبکههای غیرمتمرکز سختافزاری)، مستقیماً از این کیک ۳۰ تریلیون دلاری سهم میبرند.
بنابراین، اگر سناریوی تام لی درست باشد و چرخه هوش مصنوعی تا ۲۰۳۳ ادامه پیدا کند، توکنهای زیرساختی هوش مصنوعی در بازار کریپتو هم یک روند بلندمدت چندساله در پیش خواهند داشت.
جمعبندی
حقیقت ماجرا اینجاست که هر دو نفر از زاویه دید خودشان درست میگویند.
تام لی از نظر «روند تکنولوژی» کاملاً حق دارد؛ هوش مصنوعی یک شوخی تبلیغاتی نیست و ساختن زیرساختهای آن واقعاً تا دهه ۲۰۳۰ طول میکشد. اما ری دالیو هم از نظر «اقتصاد کلان» نکته بسیار دقیقی را میگوید؛ بدهیها و نرخ بهره میتوانند در کوتاهمدت بازار را تنبیه کنند.
اگر این دو تئوری را با هم ترکیب کنیم، به واقعبینی کامل میرسیم: چرخه بزرگ هوش مصنوعی احتمالاً تا سال ۲۰۳۳ ادامه خواهد داشت، اما در طول این مسیر، بحرانهای بدهی و نرخ بهره باعث میشوند بازار یک یا دو بار سقوطهای سنگین ۵۰ درصدی (درست مثل سهام سیسکو در دهه ۹۰) را تجربه کند.
به عنوان یک سرمایهگذار هوشمند، نه باید از ترسِ ترکیدن حباب به کل از این انقلاب بزرگ جا بمانید، و نه باید در اوج هیجانات با پول قرضی و اهرم بالا وارد بازار شوید.
سوالات متداول
۱. به زبان ساده، چرا تام لی میگوید حباب هوش مصنوعی تا سال ۲۰۳۳ نمیترکد؟
چون ساختن کل زیرساختهای هوش مصنوعی در جهان به حدود ۳۰ تریلیون دلار پول نیاز دارد، اما تا سال ۲۰۳۰ نهایتاً حدود ۵ تریلیون دلار آن ساخته میشود. بنابراین این صنعت برای تکمیل شدن، حداقل تا سال ۲۰۳۳ زمان و سرمایه نیاز دارد.
۲. هشدار اصلی ری دالیو درباره بازار هوش مصنوعی چیست؟
او میگوید نرخ بهره و بدهیها در اقتصاد جهانی بسیار بالاست. اگر پول در بازار کم شود، سرمایهگذاران بزرگ مجبور میشوند سهام پرطرفدار هوش مصنوعی را که در سودهای کلان هستند بفروشند تا نقدینگی جمع کنند و همین کار باعث ریزش بازار میشود.
۳. آیا ادامه رشد تا سال ۲۰۳۳ یعنی قیمتها اصلاً نمیریزند؟
خیر. تاریخ نشان داده (مثل سهام شرکت سیسکو در دهه ۹۰) که حتی در قویترین روندهای صعودی، قیمتها ممکن است در میانه راه تا ۵۰ درصد سقوط کنند و دوباره بعد از مدتی به مسیر صعودی خود ادامه دهند.
سلب مسئولیت و شفافیت در بایتیکل
تمامی مطالب منتشر شده در بلاگ آموزشی بایتیکل، اعم از تحلیلهای بازار، بررسی پروژهها، اخبار و معرفی پتانسیلهای دنیای کریپتوکارنسی، صرفاً با رویکرد آموزشی و اطلاعرسانی تهیه شدهاند. تیم تحریریه بایتیکل تأکید میکند که این محتواها به هیچ عنوان «توصیه مستقیم خرید و فروش» یا «سیگنال سرمایهگذاری» محسوب نمیشوند.
با توجه به نوسانات شدید و ریسکهای ذاتی بازارهای مالی، مسئولیت نهایی هرگونه تصمیمگیری اقتصادی، سود یا ضرر احتمالی، بهطور کامل بر عهده شخص کاربر است. ما اکیداً توصیه میکنیم پیش از هرگونه مشارکت مالی، تحقیقات شخصی خود را (DYOR) تکمیل کرده و در صورت نیاز با مشاوران دارای صلاحیت مشورت کنید.