شوک بانک مرکزی به بازار کریپتو: مجوزی در کار نیست، نظارتی هم نداریم!
بازار رمزارزها در ایران طی سالهای اخیر رشدی نمایی را تجربه کرده است. تورم مزمن، کاهش ارزش پول ملی و جذابیت سودهای دلاری سبب شده تا میلیونها کاربر ایرانی سرمایههای خرد و کلان خود را روانه پلتفرمهای تبادل آنلاین کنند. اما دقیقاً در نقطهای که نقدینگی و حجم تراکنشهای روزانه در این حوزه با ارقام بازار بورس و نظام بانکی رقابت میکند، زیرساخت نظارتی و قانونگذاری کشور با تأخیری معنادار، این پدیده مالی را در وضعیت بلاتکلیفی ممتد رها کرده است.
اظهارات اخیر مدیران بانک مرکزی پیرامون سلب مسئولیت مستقیم از روند اعطای پروانه فعالیت به صرافیهای دیجیتال از یک سو، و هشدار نمایندگان مجلس پیرامون مخاطرات شکلگیری «اقتصاد سیاه و پولشویی سازمانیافته» از سوی دیگر، نشان میدهد که فضای رمزارز کشور بیش از هر زمان دیگری در یک «منطقه خاکستری پرریسک» به سر میبرد. این گزارش تحلیلی، پشتپرده این تقابل، تبعات اقتصادی آن و راهکارهای محافظت از دارایی برای کاربران خرد را به شکلی موشکافانه بررسی میکند.
بانک مرکزی و صرافیهای رمزارزی؛ مسئولیتپذیری یا سلب اختیار؟
در روزهای گذشته، مدیر اداره مجوزهای بانک مرکزی در بیانیهای کمسابقه و صریح، آب پاکی را روی دست پلتفرمهای ارز دیجیتال ریخت و اعلام کرد: «صرافیهای ارزهای دیجیتال تحت نظارت بانک مرکزی نیستند و این نهاد هیچ مجوزی برای آنها صادر نمیکند.»
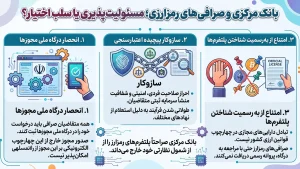
این موضعگیری که در رسانهها بازتاب گستردهای داشت، ساختار نظارتی پولی کشور را در کانون توجه تحلیلگران قرار داد. رویکرد فعلی نهاد ناظر پولی بر سه محور اصلی استوار است:
الف) انحصار مسیر درگاه ملی مجوزها
مطابق قوانین تسهیل صدور مجوزهای کسبوکار، تمامی متقاضیان راهاندازی نهادهای پولی و صرافیهای ارزی موظفند درخواست خود را صرفاً از بستر درگاه ملی مجوزها ثبت کنند. بانک مرکزی تأکید دارد که به هیچ وجه خارج از این چهارچوب الکترونیکی مدرکی صادر نمیکند.
ب) سازوکار پیچیده اعتبارسنجی و منشأ وجوه
علت طولانی بودن صدور مجوز برای صرافیهای سنتی، احراز صلاحیتهای فردی، امنیتی و بهویژه تبیین شفاف منشأ سرمایه ثبتی متقاضیان است. از آنجا که استعلام این موارد نیازمند همکاری نهادهای امنیتی، قضایی و سازمان امور مالیاتی است، این پروسه مشمول زمان میشود.
ج) امتناع از به رسمیت شناختن پلتفرمهای تبادل کریپتو
نکته قابل تأمل این است که بانک مرکزی اساساً تبادل داراییهای مجازی را در چهارچوب قوانین رسمی ارزی کشور تعریف نمیکند. از این رو، پلتفرمهای رمزارز حتی در صورت مراجعه به درگاه ملی مجوزها، عنوانی تحت نام «پروانه رسمی صرافی ارز دیجیتال» دریافت نمیکنند و صراحتاً از چتر شمول بانک مرکزی خارج نگه داشته شدهاند.
هشدارهای کمیسیون اقتصادی مجلس: چرا بازار رمزارز «بخش بیصاحب اقتصاد» نام گرفت؟
در نقطه مقابلِ رویکرد تدافعی یا انفعالی بانک مرکزی، اعضای کمیسیون اقتصادی مجلس شورای اسلامی زنگ خطرهای جدیتری را به صدا درآوردهاند. از نگاه نمایندگان، بیتفاوتی ساختار نظارتی نسبت به بازاری که گردش مالی ماهانه آن به چند ده هزار میلیارد تومان میرسد، مصداق بارز غفلت از مدیریت جریان نقدینگی است.
میثم ظهوریان، عضو کمیسیون اقتصادی مجلس شورای اسلامی:
«این حوزه اساساً تحت نظارت مؤثر وزارت امور اقتصادی و دارایی یا بانک مرکزی قرار ندارد و به اعتقاد بنده، اصل و اساس پولشویی در این بخش رخ میدهد. به دلیل فقدان نظارت مؤثر دولتی، بخش رمزارزها عملاً به یک بخش بیصاحب و سیاه اقتصاد تبدیل شده است که کسی از مناسبات درونی آن خبر ندارد.»
منتقدان در بهارستان، سه چالش ساختاری زیر را دلیل اصلی بحران فعلی میدانند:
۱. حیاط خلوت پولشویی و حسابهای اجارهای
نبود استاندارد یکپارچه مبارزه با پولشویی (AML) که مستقیماً به سامانههای پلیس فتا و سازمان مالیاتی متصل باشد، بستر مناسبی برای پنهانسازی درآمدهای نامشروع، قاچاق کالا و فرار مالیاتی ایجاد کرده است. کلاهبرداران با اجاره کارتهای بانکی افراد بیبضاعت، وجوه نامشروع را در صرافیهای داخلی به تتر (USDT) یا بیتکوین تبدیل کرده و از کشور خارج میکنند.
۲. قدرتگیری لابیهای صنفی و مقاومت در برابر رگولاتوری
به گفته نمایندگان مجلس، پلتفرمهای پیشرو و تشکلهای صنفی با بهرهگیری از توان مالی و نفوذ خود در ساختارهای اداری، تاکنون مانع از اعمال مقررات سفتوسخت و نظارتپذیری شفاف شدهاند؛ پدیدهای که روند تصویب طرحهای قانونی در مجلس را ماهها دچار اصطکاک و تعویق کرده است.
۳. تکرار سناریوهای بحرانساز مشابه مؤسسات مالی غیرمجاز
کارشناسان هشدار میدهند تداوم وضعیت «نه تأیید، نه انکار» ممکن است فاجعه مؤسسات اعتباری غیرمجاز دهه نود را در مقیاسی نوین تکرار کند؛ با این تفاوت که اینبار پای شرکتهای نرمافزاری و پلتفرمهای فناوری مالی در میان است که در صورت ناترازی دارایی یا هک سرورها، بانک مرکزی هیچ تعهدی برای جبران خسارت مالباختگان نخواهد پذیرفت.
۳. بررسی تطبیقی: صرافی سنتی در برابر صرافی ارز دیجیتال در سیستم مالی ایران
برای درک بهتر فاصله حقوقی موجود، ویژگیها و تعهدات صرافیهای ارزی مصوب بانک مرکزی در قیاس با صرافیهای آنلاین کریپتو در جدول زیر مقایسه شده است:
| مؤلفه ارزیابی | صرافی رسمی ارزی (سنتی) | صرافی و پلتفرم مبادله رمزارز |
|---|---|---|
| مرجع صدور پروانه | بانک مرکزی از طریق درگاه ملی مجوزها | فاقد پروانه اختصاصی (صرفاً ثبت شرکتی یا اینماد محدود) |
| نهاد ناظر مستقیم | مدیریت کل نظارت بر صرافیهای بانک مرکزی | فاقد نهاد ناظر واحد مالی (پایش پراکنده توسط پلیس فتا و شاپرک) |
| تودیع وثیقه و ضمانتنامه | سپردن ضمانتنامههای چند ده میلیاردی به بانک مرکزی | بدون الزام قانونی به تودیع وثیقه نقدی به نهادهای دولتی |
| شفافیت ترازنامه و ذخایر | بازرسی دورهای حسابها و دفاتر رسمی پولی | گزارشهای اثبات ذخایر (Proof of Reserves) اختیاری و غیررسمی |
| حمایت قانونی در ورشکستگی | تعقیب از طریق صندوقها و سرفصلهای رسمی بانکی | پروسه فرسایشی قضایی در دادسرای جرایم رایانهای |
| وضعیت قانونی کلان | مجاز و تنظیمشده طبق دستورالعملهای رسمی | در منطقه خاکستری (بدون قانون بالادستی جامع) |
فعالیت در منطقه خاکستری؛ کاربران با چه ریسکهایی روبهرو هستند؟
در وضعیتی که پلتفرمها تحت حمایت یا پوشش رسمی نظام بانکی نیستند، بار اصلی خطرات بر دوش کاربران و تریدرها قرار میگیرد. شناخت این ریسکها برای هر سرمایهگذار فعال در ایران حیاتی است:
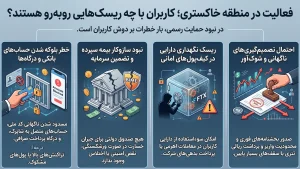
- خطر بلوکه شدن حسابهای بانکی و درگاهها: به دلیل تراکنشهای بالای کاربران یا شناسایی پولهای مشکوک در چرخه تسویه، همواره احتمال مسدود شدن ناگهانی کد ملی، حسابهای متصل به شاپرک و بسته شدن درگاه پرداخت صرافیها وجود دارد.
- نبود سازوکار بیمه سپرده و تضمین اصل سرمایه: برخلاف شبکه بانکی که دارای پشتوانههای نظارتی است، در صورت ورشکستگی، نقص امنیتی، اختلاس مدیران یا بسته شدن ناگهانی یک صرافی داخلی، هیچ صندوق دولتی برای جبران خسارت کاربران وجود ندارد.
- ریسک نگهداری دارایی در کیفپولهای امانی (Custodial Wallets): بیشتر کاربران داراییهای خریداریشده خود را درون کیف پول داخلی صرافی نگه میدارند. در شرایط فقدان نظارت، امکان سوءاستفاده از دارایی کاربران در معاملات اهرمی یا پرداخت بدهیهای شرکت (مشابه فاجعه جهانی صرافی FTX) غیرممکن نیست.
- احتمال تصمیمگیریهای ناگهانی و شوکآور: هر زمان که نوسانات بازار ارز شدت میگیرد، نهادهای حاکمیتی ممکن است با صدور بخشنامههای فوری، واریز و برداشت ریالی یا تتری را با سقفهای بسیار پایین محدود سازند.
چکلیست طلایی: تریدرها چگونه از سرمایه خود در صرافیهای داخلی محافظت کنند؟
تا زمان شکلگیری یک نظام جامع رگولاتوری، رعایت اصول زیر برای هر کاربر فعال در بازار رمزارز الزامی است:
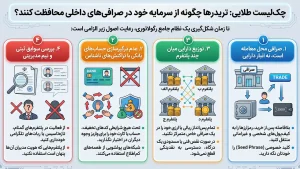
- صرافی محل معامله است، نه انبار دارایی: رمزارزها و استیبلکوینهای خود را بلافاصله پس از خرید، به کیفپولهای شخصی و غیرامانی (مانند تراستولت، متامسک یا لجر) منتقل کنید و کلید خصوصی (Seed Phrase) را خودتان نگه دارید.
- عدم درگیرسازی حسابهای بانکی با تراکنشهای ناشناس: تحت هیچ شرایطی کدهای تخفیف، حساب کاربری صرافی یا شماره کارت خود را برای واریز وجوه افراد دیگر در اختیار نگذارید. شبکه پولشویی معمولاً از طعمههای کماطلاع استفاده میکند.
- توزیع دارایی میان چند پلتفرم: تمام پسانداز ریالی یا ارزی خود را در یک صرافی خاص متمرکز نکنید تا در صورت بروز نقص فنی یا مسدودی موقت درگاه، دسترسی به نقدینگی قطع نشود.
- بررسی سوابق ثبتی و تیم مدیریتی: از فعالیت در پلتفرمهای گمنام، تازهتأسیس یا رباتهای تلگرامی که هویت مدیران آنها پنهان است خودداری کنید.
جمعبندی
بازار ارز دیجیتال در ایران به مرحلهای از بلوغ و گردش مالی رسیده است که سیاست انکار یا بلاتکلیفی، بیش از پیش به اقتصاد ملی و امنیت مالی شهروندان ضربه میزند.
سلب مسئولیت نهادهای ناظر نه تنها صورتمسئله را پاک نمیکند، بلکه زمینه را برای مهاجرت سرمایهها به کانالهای تاریک، افزایش پروندههای کلاهبرداری و تضعیف پلتفرمهای شفاف داخلی فراهم میآورد. ساماندهی این بازار نیازمند تدوین یک سند ملی با مشارکت بانک مرکزی، وزارت اقتصاد، مجلس و نظام صنفی است؛ سندی که مرزهای مشخصی میان نوآوری مالی و مقابله با مفاسد اقتصادی ترسیم کند. تا آن زمان، هوشیاری و پایبندی به اصول امنیت فردی، مهمترین سپر دفاعی کاربران در این بازار است.
سلب مسئولیت و شفافیت در بایتیکل
تمامی مطالب منتشر شده در بلاگ آموزشی بایتیکل، اعم از تحلیلهای بازار، بررسی پروژهها، اخبار و معرفی پتانسیلهای دنیای کریپتوکارنسی، صرفاً با رویکرد آموزشی و اطلاعرسانی تهیه شدهاند. تیم تحریریه بایتیکل تأکید میکند که این محتواها به هیچ عنوان «توصیه مستقیم خرید و فروش» یا «سیگنال سرمایهگذاری» محسوب نمیشوند.
با توجه به نوسانات شدید و ریسکهای ذاتی بازارهای مالی، مسئولیت نهایی هرگونه تصمیمگیری اقتصادی، سود یا ضرر احتمالی، بهطور کامل بر عهده شخص کاربر است. ما اکیداً توصیه میکنیم پیش از هرگونه مشارکت مالی، تحقیقات شخصی خود را (DYOR) تکمیل کرده و در صورت نیاز با مشاوران دارای صلاحیت مشورت کنید.